Tu mensaje ha sido enviado.
Procesaremos su solicitud y nos pondremos en contacto con usted lo antes posible.
El formulario se ha enviado correctamente.
Encontrará más información en su bandeja de entrada.
Seleccionar idioma

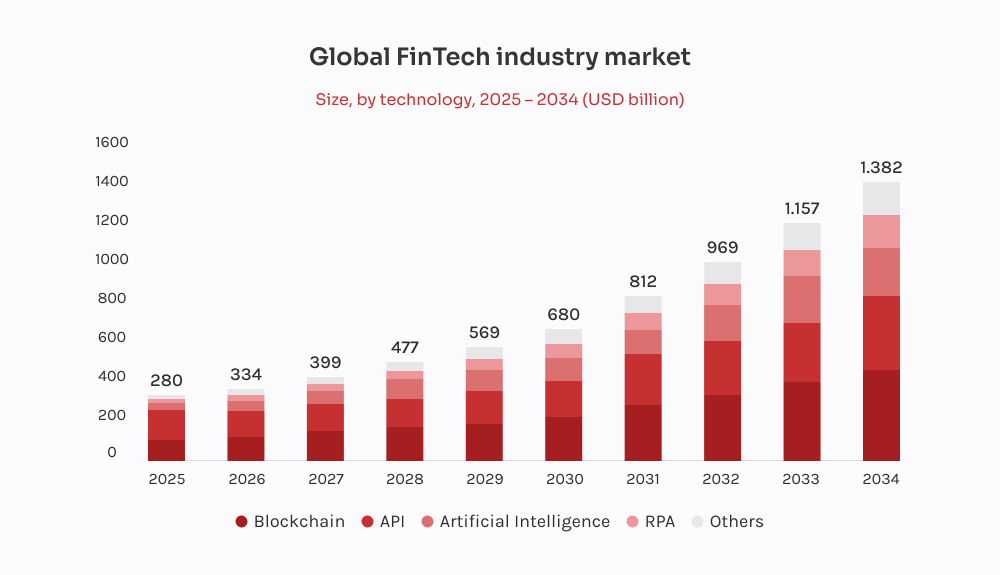
En los últimos años, la fintech ha dejado de ser una tendencia "emergente" para convertirse en una realidad plenamente presente. Y si usted trabaja en el sector, probablemente haya notado ese cambio en carne propia. Lo que antes era tecnología punta, ahora es lo mínimo imprescindible. Según Market.us, se espera que el mercado mundial de la tecnología financiera alcance los 1,38 billones de dólares en 2034. Eso supone un crecimiento de casi el 20% anual durante la próxima década.
Entonces, ¿cómo será 2027 para las empresas fintech? En pocas palabras: es un momento decisivo. El mercado evoluciona rápido y quedarse quieto no es una opción. Hay que mantenerse alerta, ser adaptable y anticiparse a lo que viene.
Precisamente por eso he elaborado esta lista. Estas son las tendencias reales que están dando forma a la próxima fase de la tecnología financiera. Considérelo su guía rápida sobre lo que importa, lo que está cambiando y dónde están las mayores oportunidades.
Manos a la obra.
| Tendencia | Descripción |
|---|---|
| Agentes de IA y finanzas autónomas | Los sistemas inteligentes de IA gestionan ahora flujos de trabajo enteros de forma autónoma, incluidas decisiones, acciones y cumplimiento. |
| Las finanzas embebidas evolucionan hacia ecosistemas | Servicios financieros como préstamos, seguros y ahorro se integran en plataformas no financieras mediante arquitecturas orquestadas y componibles. |
| El comercio agéntico se populariza | Los agentes de IA realizan ahora compras reales en línea, y Visa y Mastercard están creando los protocolos para verificarlas y permitir pagos seguros y sin bots. |
| Finanzas abiertas y propiedad de los datos | Las finanzas abiertas van más allá de la banca e incluyen datos de todo tipo, como nóminas, pensiones e impuestos, lo que permite crear productos financieros en tiempo real basados en el comportamiento. |
| Pagos en tiempo real como infraestructura central | Los sistemas de liquidación instantánea están transformando las estrategias de producto con automatización de la liquidez, precios basados en eventos y detección de fraude en milisegundos. |
| Modernización de la banca central | Las fintech están sustituyendo los sistemas heredados por núcleos modulares y nativos de la nube para lograr lanzamientos más rápidos, datos en tiempo real y resiliencia regulatoria. |
| Las superapps evolucionan hacia sistemas operativos financieros | Las superapps se están convirtiendo en centros unificados donde los usuarios gestionan pagos, banca, seguros, compras y más en una única experiencia fluida. |
| RegTech con IA | El cumplimiento es ahora continuo e integrado, con motores de riesgo en tiempo real, modelos explicables y arquitecturas de políticas como código que impulsan la resiliencia. |
| Identidad continua y biometría del comportamiento | La verificación de la identidad abarca ahora toda la sesión del usuario utilizando el comportamiento, la biometría y los activadores basados en el riesgo para contrarrestar los deepfakes y el fraude sintético. |
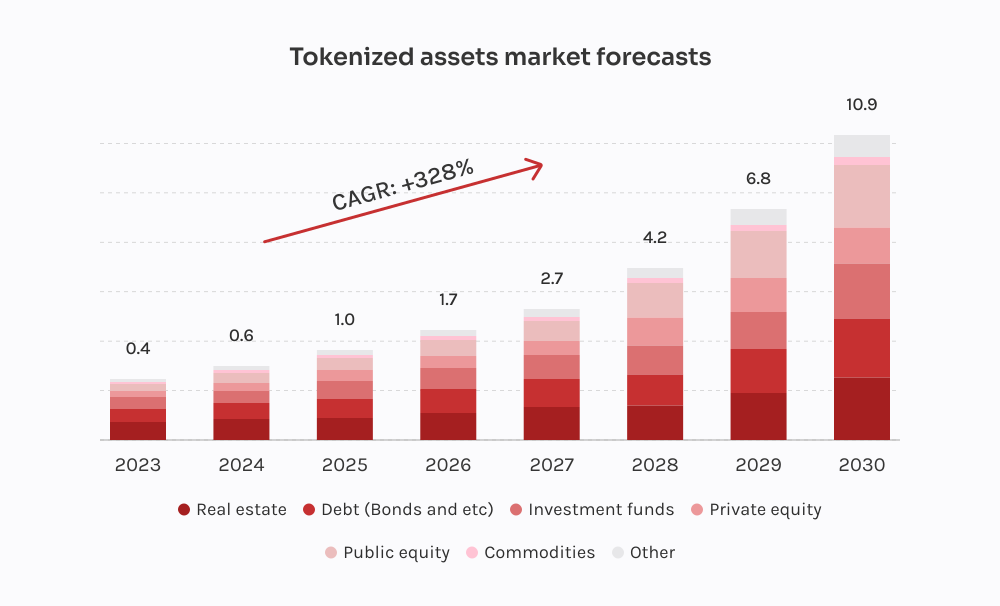
| Monedas digitales y tokenización | Las CBDC y los activos del mundo real tokenizados se están convirtiendo en infraestructuras financieras estándar, y requieren custodia segura, contratos inteligentes y lógica lista para el cumplimiento normativo. |
| Bancos descentralizados de nueva generación | Las instituciones financieras se están trasladando a la cadena (on-chain) con deobanks que combinan la transparencia de blockchain, los contratos inteligentes y un diseño preparado para el cumplimiento normativo. |
| La hiperpersonalización como estándar de UX | La personalización en tiempo real impulsada por datos de comportamiento e IA está redefiniendo las interacciones con los productos al adaptar el crédito, el ahorro y las interfaces al individuo. |
| Finanzas verdes y ESG más inteligentes | Los criterios ESG están evolucionando de la información a la infraestructura, con datos auditables mediante IA, precios que tienen en cuenta las emisiones y un diseño de producto positivo para el clima que se está convirtiendo en obligatorio. |
| Inclusión financiera mediante la innovación en la periferia | Las herramientas fintech multilingües y basadas en la voz amplían los servicios financieros a usuarios desatendidos mediante experiencias de bajo consumo de datos, nativas para móvil y sin pantalla. |
La IA en fintech empieza a pensar por sí sola. En 2027 estamos entrando en la era de la IA agéntica: sistemas inteligentes que no solo interpretan datos, sino que toman decisiones, desencadenan acciones y gestionan flujos de trabajo completos sin intervención humana.
Piénselo así: en lugar de paneles que esperan a que alguien introduzca datos, Agentes de IA aprueban préstamos de forma proactiva, concilian transacciones, señalan riesgos de cumplimiento e incluso negocian los términos de los contratos. Forman parte de sistemas multiagente que colaboran a través de su infraestructura, conectados a través de marcos como LangChain e impulsados por bases de datos vectoriales como Pinecone para la recuperación de contexto en tiempo real.
Este salto no ocurrió de la noche a la mañana. Tres fuerzas nos han traído hasta aquí:
Pero esto es lo que a menudo se pasa por alto: los mejores agentes de IA de las finanzas no solo son inteligentes, también son empáticos. Según un estudio reciente de Deloitte, la IA emocionalmente inteligente ya está influyendo en la satisfacción y fidelidad de los clientes, lo que es especialmente importante en las interacciones más estresantes, como las disputas por fraude o las transacciones rechazadas.
Qué significa esto para los líderes fintech:
En 2027, la financiación integrada ya no consiste en introducir una API de pago en una aplicación. La conversación ha pasado de de funciones a flujos.
Las finanzas embebidas actuales integran capacidades financieras como préstamos, seguros, ahorro, nóminas e incluso gestión patrimonial directamente en las experiencias de usuario de plataformas que no son instituciones financieras tradicionales.
Para ello, las empresas de tecnología financiera están pasando de las plataformas BaaS todo en uno a ecosistemas orquestados. Están superponiendo servicios de distintos proveedores: uno para la incorporación (p. ej., Alloy), otro para KYC (p. ej., Persona), un tercero para la creación de cuentas (p. ej., Griffin) y su propia lógica para el cumplimiento y la elaboración de informes. Es componible, pero solo si se controla la capa que lo une todo.
Y los reguladores se están poniendo al día. En EE. UU., la OCC como FDIC están examinando de cerca las relaciones con los bancos patrocinadores. En la UE, se pide a las plataformas que integran finanzas que demuestren el control sobre los datos de los clientes, el flujo de fondos y la lógica de riesgo. Atrás quedaron los días de «solo conectar y lanzar». Si su proveedor de BaaS suspende una auditoría, usted también.
Entonces, ¿qué ha cambiado? Las finanzas embebidas en 2027 son una estrategia de producto. Requiere la misma inversión en observabilidad, cumplimiento y tolerancia a fallos que cualquier stack financiero regulado.
Qué significa esto para los líderes fintech:

2026 marca el auge de comercio agéntico, en el que los sistemas autónomos navegan, seleccionan y realizan transacciones en plataformas de comercio electrónico en tiempo real. Y ahora, el sector de los pagos se apresura a darles respuesta.
Tanto Visa como Mastercard han lanzado marcos de apoyo a las transacciones basadas en IA. Su objetivo es permitir a los comerciantes verificar con confianza a los agentes de IA, reducir la fricción en la caja y procesar pagos que pueden ocurrir sin que un humano haga clic en «comprar».
El Trusted Agent Protocol de Visaque ya está disponible en GitHub y cuenta con el respaldo de socios como Microsoft, Stripe, Nuvei y Worldpay, permite a los agentes verificados señalar la intención de compra, identificar al consumidor que está detrás de la sesión y transmitir las credenciales de pago de forma segura. Mastercard, por su parte, presentó su Marco de aceptación de comerciantes de Agent Pay. Se centra en la escala: permite a los comerciantes autenticar a los agentes de IA antes de la transacción, con transparencia incorporada e interoperabilidad entre plataformas.
Estos movimientos reflejan una urgencia creciente. Adobe Insights informó de un aumento interanual del 269% del tráfico procedente de IA generativa en los comercios minoristas en marzo de 2026, en el que los agentes de IA ya influyen y completan todo el recorrido del cliente, a menudo sin que este participe en tiempo real.
¿Qué impulsa este cambio?
Qué significa esto para los líderes fintech:
La banca abierta entreabrió la puerta. Las finanzas abiertas la abren de par en par.
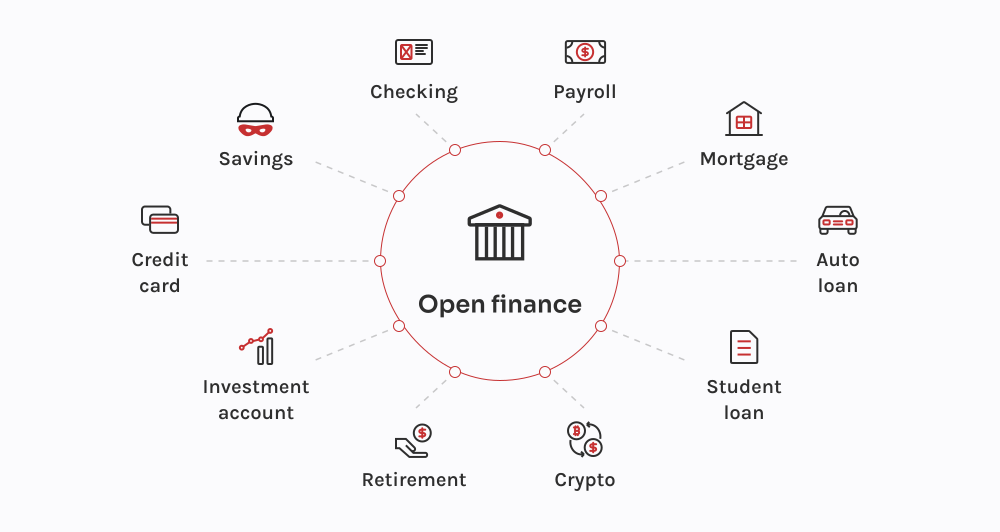
En 2027 habremos ido mucho más allá de la simple agregación de cuentas. Ahora se trata de un acceso integral: pensiones, seguros, hipotecas, nóminas, datos fiscales e incluso carteras de criptomonedas, todo a través de una capa de API unificada. Control total, portabilidad y propiedad.
Normativas como PSD3 y el Reglamento de Servicios de Pago (PSR) en la UE están impulsando aún más este cambio. Los TPP (proveedores terceros) deben cumplir requisitos más estrictos en la gestión del ciclo de vida de los tokens, los flujos de redirección seguros y la revocación del consentimiento en tiempo real. A cambio, las fintech obtienen marcos más claros sobre los que construir y un acceso más fiable a los datos de los clientes.
Pero aquí es donde se pone interesante: las fintech más visionarias lo están convirtiendo en combustible para sus productos.
Pero nada de esto funciona sin orquestación. Los datos siguen llegando en decenas de formatos y con una calidad desigual. Por eso, las pasarelas de API como Gravitee como Kong y motores de normalización como Flinks o Railzse están convirtiendo en partes fundamentales del stack de tecnología financiera.
Qué significa esto para los líderes fintech:
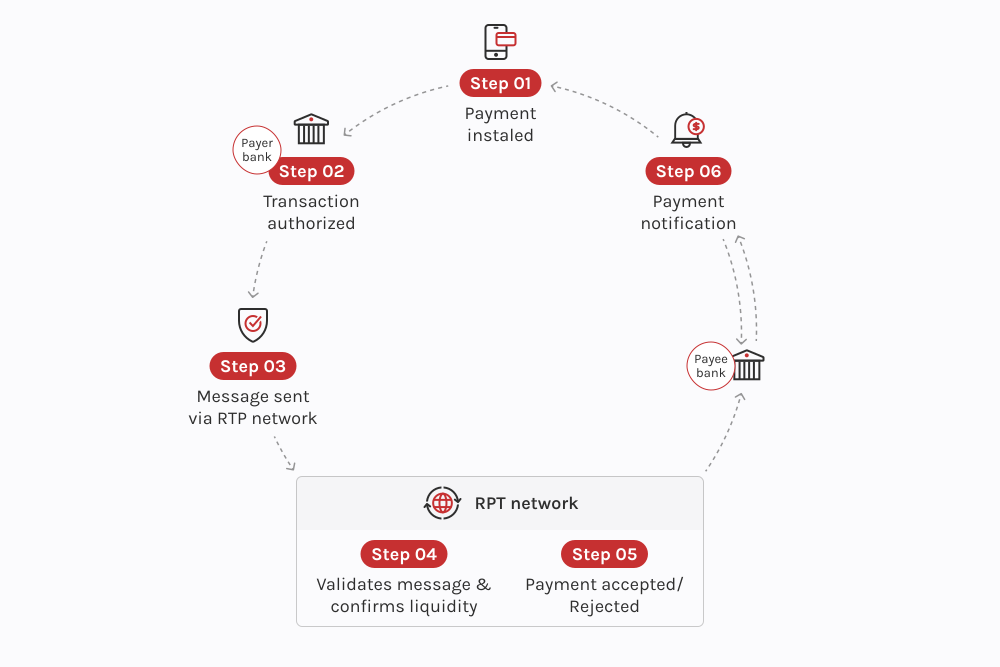
En 2027, los pagos en tiempo real (RTP) se han convertido en una capacidad fundamental. Sistemas como FedNow en EE. UU., SEPA Instant en Europa, UPI en India y PIX en Brasil permiten liquidaciones 24/7 en flujos minoristas, de tesorería y B2B, y las expectativas han cambiado en consecuencia.
Si antes la velocidad era la principal motivación, ahora la clave es la flexibilidad. La verdadera ventaja reside en cómo los pagos desencadenan acciones posteriores: reposicionamiento de liquidez en tiempo real, reembolsos instantáneos, pagos integrados, préstamos "justo a tiempo" y precios basados en eventos. Estas son las nuevas bases de los productos fintech competitivos.
La transición también está marcada por ISO 20022obtienen mejoras en la la prevención del fraude, la conciliación y el cumplimiento normativo, lo que agiliza los datos de pago y los hace más inteligentes.
Pero la velocidad conlleva presión. Los pagos en tiempo real reducen la ventana de detección del fraude a segundos. Las operaciones de cumplimiento no pueden esperar a los informes por lotes. Por eso los stacks RTP modernos se construyen en torno a arquitectura basada en eventos, el análisis de datos en streamingy la los motores de riesgo automatizados.
Proveedores como Volante, Moovy la Dwolla están ayudando a las fintech a pasar de sistemas lentos basados en archivos a una infraestructura RTP basada en API que se integra directamente con ERP, aplicaciones móviles y redes bancarias globales.
Qué significa esto para los líderes fintech:
La mayor parte de la innovación en tecnología financiera vive en la periferia: capas de UX, API, análisis. Pero en 2027, el núcleo se está poniendo al día. Los sistemas bancarios heredados están siendo sustituidos por núcleos modulares y nativos de la nube que permiten a las fintech y a los bancos digitales crear productos más rápidos, seguros y escalables.
Plataformas como Mambu, Thought Machiney la 10x Banking están al frente de la iniciativa. Sus sistemas bancarios centrales están diseñados para dar prioridad a las API, basarse en eventos y ser lo suficientemente flexibles como para admitir desde depósitos en tiempo real hasta productos de crédito dinámicos.
¿Qué impulsa este cambio? Una combinación de necesidad y oportunidad.
Sin embargo, «modernización» no significa simplemente derribar los sistemas antiguos. La decisión acertada en 2027 es modernización progresiva. Trasladar funciones clave (p. ej., préstamos, incorporación, KYC, pagos) a servicios componibles, al tiempo que se eliminan gradualmente las dependencias heredadas.
Qué significa esto para los líderes fintech:
En 2027, las superapps fintech están surgiendo como ecosistemas financieros multivertical. Se trata de plataformas que combinan pagos, banca, seguros, inversiones, comercio e incluso servicios no financieros en un único entorno profundamente personalizado.
Nacido en Asia con actores como WeChat, Alipay y Paytm, el modelo de superapp se está reinterpretando ahora en los mercados occidentales. En lugar de una única megaapp, estamos viendo el auge de los centros financieros modulares : plataformas que integran servicios críticos mediante API componibles, banca white-label e infraestructura integrada. Piense en ellas menos como aplicaciones y más como sistemas operativos financieros.
¿Qué impulsa el cambio en 2027?
Pero hay matices. En EE. UU. y la UE, el escrutinio regulatorio está limitando la agrupación de servicios en una única aplicación de jardín amurallado. En su lugar, estamos viendo arquitecturas de superapps federadas donde las empresas de tecnología financiera se asocian a través de raíles KYC compartidos, API abiertas y experiencias de marca compartida.
En el ámbito empresarial, las superapps B2B también están ganando terreno, al combinar facturación, tesorería, gestión de gastos, préstamos y compras en interfaces unificadas para pymes.
Qué significa esto para los líderes fintech:
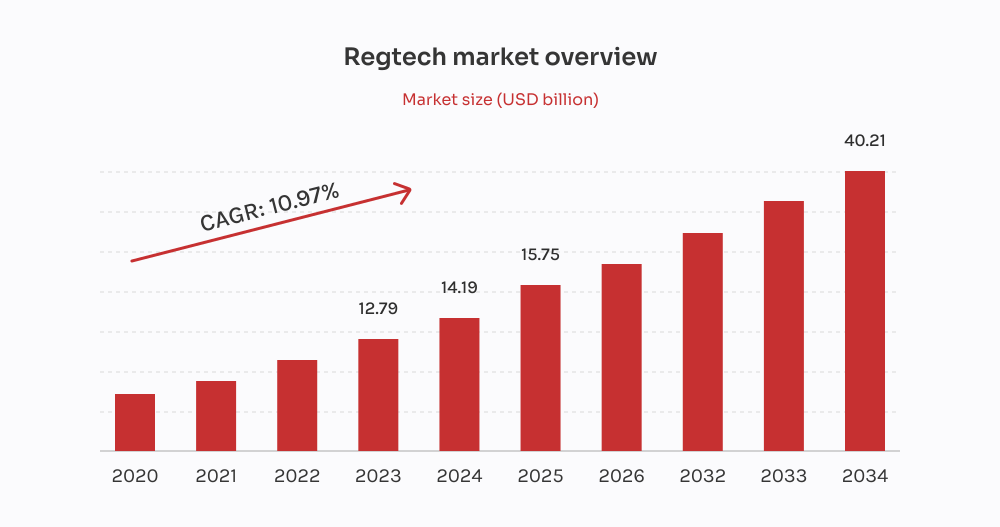
En 2027, el cumplimiento normativo está profundamente integrado en el diseño de producto y en la experiencia de usuario. El entorno regulatorio empuja a las fintech a ser más rápidas, más claras y más responsables en la forma de tomar decisiones y gestionar los riesgos.
La DORA de la UE entró en vigor en 2025, pero muchas fintech aún están ampliando su implementación: detección de incidentes en tiempo real, auditorías de proveedores y trazabilidad en toda la infraestructura. Mientras tanto, la Ley de IA de la UE eleva aún más la exigencia y obliga a los sistemas de alto riesgo (como la puntuación crediticia o la detección de fraude) a demostrar explicabilidad, mitigación de sesgos y transparencia de los modelos.
Por eso la RegTech ha pasado de ser una solución puntual a una auténtica capa de arquitectura. Estamos viendo:
Los reguladores de todo el mundo convergen en la misma expectativa: si su plataforma utiliza IA para tomar una decisión, tiene que explicarla y defenderla. Esto no es solo cosa de la UE. La FCA, la MASy la OCC de EE. UU. apuestan decididamente por ello.
Qué significa esto para los líderes fintech:
En 2023 o 2024, la autenticación continua era más bien un experimento: prometedora, pero aún no estándar. Avancemos hasta 2027y ahora es una expectativa básica en las plataformas fintech que gestionan flujos de alto riesgo como pagos instantáneos, API de open banking y pagos en tiempo real.
¿Qué ha cambiado?
En primer lugar, los atacantes han subido de nivel. Los deepfakes, el phishing generado por IA y las identidades sintéticas son más sofisticadas y escalables que nunca. Las credenciales estáticas y las comprobaciones de dispositivos no bastan. Las entidades financieras se ven obligadas a demostrar, y no solo a suponer, que la persona que está detrás de la sesión es quien dice ser.
Los stacks fintech avanzados de hoy combinan:
Si una sesión se comporta de forma anómala, por ejemplo con patrones de escritura inusuales o un cambio repentino de IP o sistema operativo, el sistema señala el riesgo en tiempo real. Después puede escalar de forma silenciosa: bloquear la transacción, solicitar una nueva autenticación biométrica o dirigir al usuario a un flujo de alta fricción. Sin intervención humana ni reglas codificadas.
Y lo que es más importante, estas medidas de seguridad son ahora conscientes de la privacidad por diseño: cumplen el RGPD, minimizan los datos y son explicables para los auditores.
Qué significa esto para los líderes fintech:

En 2027, las CBDC, los activos tokenizados y el dinero programable son pilares fundamentales que se están integrando activamente en los ecosistemas fintech, tanto públicos como privados.
Empecemos por las CBDC (monedas digitales de banco central). Más de 146 países las están explorando o probando en pilotos, y un número creciente ha lanzado programas minoristas y mayoristas. En la UE, el euro digital avanza por las últimas fases legislativas, con un piloto en vivo previsto para el segundo semestre de 2027. El Banco de Inglaterra está sentando las bases de una libra digital, y EE. UU. está explorando pilotos institucionales centrados en la liquidación interbancaria.
Mientras tanto, tokenización de activos del mundo real (RWA) ha alcanzado un punto de inflexión. Fondos, bonos e inmuebles se emiten ya de forma nativa en infraestructuras blockchain. Plataformas como Franklin Templeton, BlackRock y UBS ya ofrecen clases de participaciones tokenizadas o lanzan envoltorios digitales de fondos.
En este entorno, las empresas de tecnología financiera necesitan algo más que una función «cripto». Necesitan:
Qué significa esto para los líderes fintech:
Por 2027la banca descentralizada dejará de ser un experimento para convertirse en un modelo operativo viable. Están surgiendo los primeros deobanks : plataformas financieras totalmente reguladas construidas sobre raíles de blockchain, que combinan la transparencia de DeFi con la facilidad de uso y el cumplimiento de las finanzas tradicionales.
Si los neobancos digitalizaron el front-end, los deobanks rediseñan el núcleo. Los contratos inteligentes gestionan ahora depósitos, préstamos, liquidez y recompensas de forma autónoma, mientras que el cumplimiento programable garantiza que cada acción esté lista para auditoría. Este cambio lleva las finanzas de las «aplicaciones sobre rieles» a los ecosistemas nativos on-chain abiertos, componibles y sin permisos.
Por qué es importante en 2027
Qué significa esto para los líderes fintech

En 2027, los clientes esperan que las plataformas se anticipen a sus necesidades, no solo que respondan a ellas. Por eso la hiperpersonalización está pasando de ser un lujo a una capacidad esencial.
Hemos pasado de la segmentación básica de audiencias a la adaptación conductual en tiempo real. Las recomendaciones de productos, las ofertas de crédito y los empujes al ahorro se personalizan según cómo interactúan los usuarios, qué ignoran e incluso el ritmo de sus transacciones.
La IA desempeña aquí un papel central, pero el verdadero diferenciador es cómo los orquesta. Las plataformas líderes utilizan:
Esto da lugar a una app de préstamos que ajusta las ofertas de pago según la capacidad económica en tiempo real, o a un neobanco que adapta el diseño de su interfaz según cómo interactúa cada cliente. Incluso los flujos de UX, como el onboarding o la reautenticación, ahora pueden ajustarse a cada usuario.
Además, 2027 se presta más atención a la ética de la personalización. Los reguladores se preguntan: ¿esa oferta de crédito hiperdirigida es útil o abusiva? Las fintech necesitan no solo relevancia, sino también transparencia y control para el usuario.
Qué significa esto para los líderes fintech:
La sostenibilidad en el sector fintech no es nueva, pero en 2027, está experimentando una mejora importante. Se va más allá de las calculadoras de carbono y de las insignias ESG escondidas en un panel. Este año, las fintech climáticas se vuelven más inteligentes, más reguladas y, por fin, escalables.
Empecemos por los datos. Las fintech ya están integrando la IA en sus motores ESG. Vemos modelos ajustados para analizar informes corporativos, detectar el greenwashing y extraer información valiosa de océanos de informes no estructurados. Herramientas como ESG Book y Greenomy avanzan con API más limpias y listas para auditoría. Esto significa no solo mostrar una puntuación de carbono, sino demostrarla, bajo demanda y en un formato que los reguladores puedan leer.
Y hablando de regulación, también se está endureciendo. El CSRD está obligando a las grandes empresas (y, por extensión, a las fintech que les prestan servicio) a divulgar datos ESG estructurados. Aunque el paquete Ómnibus de 2026 redujo considerablemente el alcance de la CSRD, ahora se aplica principalmente a grandes empresas con más de 1000 empleados y 450 millones de euros de facturación. Paralelamente, nuevas normas están estandarizando cómo las calificaciones ESG se definen y utilizan. Esto significa que las empresas de tecnología financiera no pueden confiar únicamente en las etiquetas de terceros. Necesitan trazabilidad, explicabilidad de los modelos y transferencias limpias a los clientes que están bajo la lupa.
En cuanto a los productos, la financiación ecológica está por fin creciendo. Estamos viendo plataformas de microinversión que canalizan el redondeo de las compras hacia carteras positivas para el clima, productos crediticios con precios basados en las emisiones y herramientas para pymes que automatizan los informes ESG.
Qué significa esto para los líderes fintech:
La inclusión financiera solía tratarse como una casilla más de RSC. Pero en 2027 se está convirtiendo rápidamente en una estrategia de crecimiento fintech. Y lo que impulsa este cambio es la innovación que surge en los márgenes de la infraestructura.
Hablamos de herramientas que permiten dar de alta a un nuevo usuario en 30 segundos por voz, en su idioma nativo, en un teléfono Android de 50 $ y con una conexión de datos deficiente. Las plataformas están lanzando agentes con IA que funcionan sin pantalla, aprovechando el reconocimiento de voz y los modelos de lenguaje locales. Los sistemas de identidad digital como Aadhaar en la India o el NIN en Nigeria se integran directamente en el onboarding fintech. Y se están creando microservicios para ofrecer préstamos, seguros y ahorro a segmentos que la banca tradicional ignoraba porque los márgenes no compensaban.
Además, la innovación en los márgenes ya no es solo rural. En los centros urbanos, las fintech usan datos de comportamiento para evaluar el crédito de trabajadores de la economía gig sin nóminas. Los modelos de finanzas integradas aparecen en plataformas de logística de última milla, apps de comercio informal y flujos de remesas de la diáspora.
Qué significa esto para los líderes fintech:
Ahora que conoces las tendencias fintech que marcan 2027, el camino es más claro, pero la información por sí sola no te mantendrá a la cabeza. La acción sí.
En Innowise no nos limitamos a seguir las tendencias: las convertimos en estrategias reales, adaptadas a su negocio. Tanto si está replanteando su hoja de ruta como si empieza desde cero, estamos aquí para plantear las preguntas adecuadas, cuestionar ideas obsoletas y ayudarle a avanzar con confianza.
Construyamos juntos lo que viene.


Tu mensaje ha sido enviado.
Procesaremos su solicitud y nos pondremos en contacto con usted lo antes posible.