ERP nel settore assicurativo: una guida completa alle soluzioni di settore

29 ottobre 2026 20 minuti di lettura
Responsabile dei consulenti ERP
Esperto verificato
Ogni articolo pubblicato su Innowise è redatto da autori con esperienza sul campo. Questi autori conoscono l'argomento non solo a livello teorico, ma apportano anche approfondimenti tratti da progetti reali.
Oltre 19 anni di esperienza
Esperto verificato
Oltre 19 anni di esperienza
Kiryl è specializzato nell'ottimizzazione degli ecosistemi SAP. Aiuta le aziende a gestire la complessità dei sistemi ERP, adattando i moduli SAP ai loro processi aziendali per migliorare l'efficienza operativa.
Competenze specialistiche
ERP Gestione dei progetti Ottimizzazione dei processi
Parliamo del tuo progetto

Punti chiave

  • Il software assicurativo ERP raramente è un unico prodotto. In pratica, si tratta di un sistema finanziario e operativo che affianca un sistema di gestione delle polizze (PAS) oppure di un sistema ERP integrato con moduli specifici per il settore assicurativo. Sapere quale si sta acquistando fa risparmiare mesi di lavoro.
  • È nei passaggi tra sistemi che si concentrano i costi. Provvigioni, riserve, riassicurazioni e pagamenti dei sinistri coinvolgono più strumenti ed è proprio lì che si accumulano errori e ritardi.
  • Nessuno dei principali fornitori ERP offre un sistema completo per la gestione delle polizze e dei sinistri. Pianifica l’integrazione e la migrazione dei dati prima ancora di fissare la data del lancio.
  • I superamenti del budget derivano solitamente da una sottostima del fabbisogno di personale e dall'ampliamento non controllato dell'ambito del progetto, mentre i problemi tecnici occupano il terzo posto.
Genera un riassunto con l'IA

Le compagnie assicurative non sono certo note per investire poco nella tecnologia. Tuttavia, McKinsey osserva che il rapporto tra costi e premi assicurativi è aumentato del 10% a livello globale rispetto al 2005, nonostante il settore abbia investito ingenti somme nell’automazione e negli strumenti digitali. Nel frattempo, i settori delle telecomunicazioni, automobilistico e del trasporto aereo hanno ridotto notevolmente i rispettivi costi.La stessa analisi afferma che la tecnologia ha aumentato la produttività del lavoro del 14% nel ramo danni (proprietà e responsabilità civile) e del 24% nell’assicurazione vita.Gli strumenti hanno quindi migliorato i singoli processi, ma non hanno ridotto i costi complessivi. A mio avviso, il problema risiede nei collegamenti tra i sistemi.

Colmare tale divario è proprio ciò che un sistema ERP dovrebbe fare. In questa guida illustro che cos'è un ERP per il settore assicurativo e che cosa non lo è, quali vantaggi offre, quali moduli sono fondamentali, come affronterei l’implementazione e come si posizionano i principali fornitori a confronto. Sottolineo inoltre le esagerazioni del marketing in questo settore, a partire dall’abitudine di presentare qualsiasi software di gestione finanziaria come una soluzione specifica per le assicurazioni.

Che cos’è un ERP per il settore assicurativo?

ERP sta per Enterprise Resource Planning (pianificazione delle risorse aziendali). Un sistema e un database unificati gestiscono le funzioni comuni a tutte le aziende, come finanza, approvvigionamento, risorse umane e rendicontazione.Il settore assicurativo presenta complessità specifiche che rendono poco adatta una soluzione ERP generica. Si riscuotono i premi prima di sapere quanto costerà effettivamente la copertura assicurativa. I ricavi arrivano nell’arco di mesi o anni. Parte del rischio viene trasferita ai riassicuratori, quindi il flusso di denaro va in entrambe le direzioni. Gli intermediari percepiscono provvigioni che possono variare in base agli eventi successivi alla stipula della polizza. E le autorità di vigilanza vogliono avere una visione completa di tutto questo.

Il termine "ERP per il settore assicurativo" può assumere tre significati. Il primo è un sistema ERP generico che gestisce la finanza, gli acquisti e le risorse umane e si collega ai sistemi core della compagnia assicurativa. Il secondo è un ERP generico esteso con moduli specifici per il settore assicurativo relativi a polizze, provvigioni o sinistri, comune tra le agenzie e le compagnie assicurative più piccole. Il terzo è una suite di sistemi core assicurativi commercializzata come ERP semplicemente perché il termine suona meglio in una presentazione di vendita.

La differenza rispetto al classico software assicurativo sta nella responsabilità di gestione dei dati e dei processi. Un PAS (Policy Administration System) gestisce l’intero ciclo di vita della polizza: preventivazione, stipula, modifiche contrattuali, rinnovo e annullamento. Un sistema di gestione dei sinistri gestisce le pratiche di sinistro. L'ERP gestisce ciò che l’azienda fa attorno a questi processi: la contabilità, i fornitori, il personale e la rendicontazione.Immagina il PAS come la linea di produzione e l'ERP come l’impianto elettrico dell’edificio e l’ufficio contabilità. Una linea può funzionare per un po' anche con un impianto elettrico difettoso, ma te ne accorgerai alla fine del trimestre, quando le luci inizieranno a tremolare.

La maggior parte degli assicuratori non parte comunque da zero. Nel sondaggio condotto da Adacta nel 2025 su 110 professionisti del settore assicurativo europeo, i sistemi obsoleti sono risultati il principale fattore scatenante della modernizzazione dei sistemi core, indicato dal 48,2% degli intervistati. In un’indagine simile, il 65% degli assicuratori del Regno Unito e d’Irlanda ha riferito che le proprie organizzazioni avevano già avviato la modernizzazione dei sistemi centrali. Quel sottogruppo rappresentava il 18,21% del campione, circa 20 persone, quindi considera questo risultato un'indicazione della tendenza, non una statistica rappresentativa dell'intero settore.Vale anche la pena ricordare che Adacta vende sistemi core per il settore assicurativo, quindi ha un interesse diretto in questa questione.
ERP assicurativoPASStrumenti indipendenti per singole attività
Funzione principaleGestisce la finanza, gli acquisti, le risorse umane e la rendicontazione, e funge da collante per l'intera aziendaGestisce l'intero ciclo di vita della polizza, dal preventivo al rinnovoGestiscono una singola attività, come un foglio di calcolo delle provvigioni o un’app di fatturazione
Dati gestitiContabilità, fornitori, dipendenti, rendiconti consolidatiPolizze, coperture, tariffazione, appendici di polizzaI dati inseriti dagli utenti
Limite principaleNessuna logica avanzata per la gestione delle polizze o dei sinistri nelle funzionalità standardFunzionalità limitate per la finanza e il back officeRiconciliazione manuale e record duplicati
Funziona meglio quandoI reparti finanziari e operativi non riescono più a gestire le attività con fogli di calcolo e applicazioni separateLa complessità dei prodotti e dei processi di sottoscrizione rappresenta il problema principaleIl team è piccolo e il processo è semplice

Principali vantaggi di un ERP per il settore assicurativo

  • Un unico sistema contabile per premi, sinistri e provvigioni
  • Provvigioni calcolate in base agli eventi relativi alle polizze
  • Maggiore accuratezza dei pagamenti e dei dati dei beneficiari
  • Una traccia di audit che nessuno deve ricostruire
  • Possibilità di aggiungere prodotti, società e mercati

Un unico sistema contabile per premi, sinistri e provvigioni

Il reparto finanziario non deve più riconciliare i dati esportati da sistemi diversi e può chiudere il mese utilizzando un'unica base di dati. I revisori e le autorità di vigilanza ricevono report generati dalla stessa fonte.

Financial analysts collaborate on yearly performance data, analyzing trends for executive decision-making.

Provvigioni calcolate in base agli eventi relativi alle polizze

Secondo McKinsey, circa l'85% dei premi del ramo danni negli Stati Uniti e il 95% dei premi del ramo vita passano attraverso agenti, broker e managing general agent (MGA). Quando una polizza viene annullata prima della scadenza, la provvigione deve essere recuperata. In un foglio di calcolo, qualcuno deve ricordarsene. In un ERP collegato al sistema delle polizze, la regola si applica automaticamente.

Finance team tracks revenue growth with data-driven insights, using analytics to visualize profit trends.

Maggiore accuratezza dei pagamenti e dei dati dei beneficiari

Un ERP non è in grado di individuare un sinistro simulato. Questo è compito delle unità investigative specializzate. Tuttavia, uno studio del 2022 condotto dalla Coalition Against Insurance Fraud stima che le frodi costino agli Stati Uniti circa 308,6 miliardi di dollari all’anno, di cui 74,7 miliardi nel ramo vita e 45 miliardi nel ramo danni. Un'anagrafica condivisa dei beneficiari dei pagamenti rende almeno più facile individuare un richiedente risarcimento registrato con quattro varianti del nome o una fattura che è stata pagata due volte.

Accounts specialist verifies electronic invoices, streamlining workflow with automated billing tools.

Una traccia di audit che nessuno deve ricostruire

Ogni registrazione contabile, approvazione e modifica viene tracciata insieme all'utente responsabile e alla data e all'ora dell'operazione. I revisori pongono le stesse domande ogni anno, ed è utile poter rispondere consultando il sistema anziché affidarsi alla memoria.

Automated workflow connects users to documents and analytics, speeding up approval and reporting.

Possibilità di aggiungere prodotti, società e mercati

La contabilità multisocietaria e multivaluta ti consente di lanciare una nuova linea di prodotti o aprire una filiale senza dover creare un altro back office oltre a quello esistente.

Logistics planner uses interactive world map to optimize multi-leg itineraries for clients.

Un unico sistema contabile per premi, sinistri e provvigioni

Il reparto finanziario non deve più riconciliare i dati esportati da sistemi diversi e può chiudere il mese utilizzando un'unica base di dati. I revisori e le autorità di vigilanza ricevono report generati dalla stessa fonte.

Financial analysts collaborate on yearly performance data, analyzing trends for executive decision-making.

Provvigioni calcolate in base agli eventi relativi alle polizze

Secondo McKinsey, circa l'85% dei premi del ramo danni negli Stati Uniti e il 95% dei premi del ramo vita passano attraverso agenti, broker e managing general agent (MGA). Quando una polizza viene annullata prima della scadenza, la provvigione deve essere recuperata. In un foglio di calcolo, qualcuno deve ricordarsene. In un ERP collegato al sistema delle polizze, la regola si applica automaticamente.

Finance team tracks revenue growth with data-driven insights, using analytics to visualize profit trends.

Maggiore accuratezza dei pagamenti e dei dati dei beneficiari

Un ERP non è in grado di individuare un sinistro simulato. Questo è compito delle unità investigative specializzate. Tuttavia, uno studio del 2022 condotto dalla Coalition Against Insurance Fraud stima che le frodi costino agli Stati Uniti circa 308,6 miliardi di dollari all’anno, di cui 74,7 miliardi nel ramo vita e 45 miliardi nel ramo danni. Un'anagrafica condivisa dei beneficiari dei pagamenti rende almeno più facile individuare un richiedente risarcimento registrato con quattro varianti del nome o una fattura che è stata pagata due volte.

Accounts specialist verifies electronic invoices, streamlining workflow with automated billing tools.

Una traccia di audit che nessuno deve ricostruire

Ogni registrazione contabile, approvazione e modifica viene tracciata insieme all'utente responsabile e alla data e all'ora dell'operazione. I revisori pongono le stesse domande ogni anno, ed è utile poter rispondere consultando il sistema anziché affidarsi alla memoria.

Automated workflow connects users to documents and analytics, speeding up approval and reporting.

Possibilità di aggiungere prodotti, società e mercati

La contabilità multisocietaria e multivaluta ti consente di lanciare una nuova linea di prodotti o aprire una filiale senza dover creare un altro back office oltre a quello esistente.

Logistics planner uses interactive world map to optimize multi-leg itineraries for clients.

Applicazione di ERP per le compagnie assicurative: moduli e funzionalità principali

Gestione delle polizze e sottoscrizione dei rischi

Questo modulo contiene le polizze, le coperture, le appendici di polizza, i rinnovi e le regole di sottoscrizione che determinano quali rischi accettare e a quali condizioni. La maggior parte dei sistemi ERP generici non lo include, quindi la compagnia assicurativa può mantenere il PAS esistente, dal quale l'ERP legge i dati, oppure integrare un modulo di gestione delle polizze nell'ERP. In entrambi i casi, l’integrazione è più importante del design della schermata.Un PAS in genere espone API REST o SOAP, mentre le installazioni più datate possono basarsi su esportazioni di file e viste del database. Il middleware traduce quindi gli eventi relativi alle polizze (stipula, modifica e annullamento) in registrazioni contabili comprensibili dal sistema ERP. Se definisci correttamente questi eventi fin dall'inizio, il resto diventa più semplice. Questa è la parte principale lavoro di integrazione del ERP nel settore assicurativo.

Qui si definiscono i prodotti, le opzioni di copertura, le tariffe e le regole che trasformano i dati di rischio in un prezzo. La domanda da porsi è: quanto di tutto ciò può cambiare senza l’intervento di uno sviluppatore?Se il lancio di una nuova tariffa richiede un intero ciclo di rilascio, si ha un motore di tariffazione solo di nome. I sistemi ERP generici raramente ne includono uno.La determinazione dei prezzi avviene solitamente nel PAS o in un servizio dedicato, e l'ERP necessita solo dei risultati finanziari: premi, imposte, spese e importi delle provvigioni. Mantieni il motore accessibile agli specialisti della tariffazione.

Questo riguarda i dati degli intermediari assicurativi, le abilitazioni, i termini dei mandati, le tabelle delle provvigioni, le sovrapprovvigioni, gli estratti conto e i pagamenti.La complessità sta nelle regole. Le aliquote provvigionali variano a seconda del prodotto, del canale e del volume, e cambiano a posteriori a causa di annullamenti e modifiche contrattuali.La funzionalità che testerei per prima è il recupero delle provvigioni (clawback). Inserisci nel sistema una polizza venduta a gennaio, annullata ad aprile, con una soglia di bonus raggiunta a marzo, e verifica se il rendiconto delle provvigioni è corretto. Se qualcuno deve correggerlo, hai appena individuato i requisiti che il sistema deve soddisfare.

Il sistema di gestione dei sinistri determina la copertura, stabilisce le riserve e gestisce la pratica. L'ERP si occupa delle operazioni successive: registrazione contabile delle riserve, pagamenti agli aventi diritto e ai riparatori, registrazione dei recuperi e delle surrogazioni. Il collegamento avviene solitamente tramite un'API o una coda di messaggi, con le istruzioni di pagamento che viaggiano in una sola direzione e le conferme che tornano indietro.

È istruttivo osservare dove si concentra il tempo di elaborazione. McKinsey descrive come Aviva abbia implementato oltre 80 modelli di IA nella gestione dei sinistri, riducendo di 23 giorni i tempi di valutazione della responsabilità per i casi complessi, migliorando la precisione dell’instradamento del 30% e riducendo i reclami del 65%.Non si tratta di un risultato ERP, sia chiaro. Ma osserva quali processi sono migliorati: la valutazione dei sinistri e il loro instradamento tra le diverse fasi, anziché l'elaborazione dei pagamenti. Un ERP che paga rapidamente dopo una lenta decisione sul sinistro non ha risolto granché.

Il CRM contiene i dati relativi a potenziali clienti, assicurati, interazioni, rinnovi e opportunità di cross-selling. All’interno di una suite ERP, condivide i dati relativi a clienti e polizze con il reparto finanziario, in modo che un addetto all’assistenza possa verificare se un premio è scaduto prima di fornire una risposta al cliente.Un CRM autonomo è spesso più avanzato nelle funzionalità di vendita, ma questo riporta al problema delle integrazioni: gli identificativi dei clienti devono corrispondere tra CRM, PAS ed ERP. Altrimenti rischi di ritrovarti con tre anagrafiche diverse per lo stesso cliente.Ne ho parlato nel nostro articolo sull’integrazione tra CRM e ERP, e il mio collega ha confrontato gli strumenti nella nostra guida al migliori CRM per il settore assicurativo. Per le chiamate del tipo "dov’è la mia richiesta di risarcimento?", un chatbot collegato all'ERP può rispondere utilizzando i dati sui pagamenti e sui sinistri, senza intervento umano.

Questo è il nucleo centrale: contabilità generale, debiti e crediti, contabilità dei premi e delle provvigioni, contabilità di riassicurazione, consolidamento multisocietario, budgeting, rendicontazione fiscale e normativa, oltre agli acquisti e alle risorse umane.Il settore assicurativo richiede funzionalità che un sistema contabile standard potrebbe non gestire al meglio, come la distinzione tra premi di competenza e premi non ancora maturati, le riserve e i recuperi di riassicurazione.Verifica questi aspetti con dati reali nella demo, non con le diapositive. Se il fornitore deve prometterti una risposta successiva riguardo ai premi non maturati, quella è già una risposta.Le funzionalità di IA iniziano a comparire nei moduli finanziari, come l'abbinamento automatico dei dati e le previsioni, e la nostra panoramica delle tendenze ERP esamina quali di queste applicazioni sono già concrete.

Quali moduli dovrebbe gestire l'ERP?

Innowise esamina il tuo attuale PAS, il sistema di gestione dei sinistri e gli strumenti CRM e ti mostra quali funzioni affidare all'ERP.

Come implementare un ERP in una compagnia assicurativa

La maggior parte del lavoro in un progetto ERP per il settore assicurativo riguarda le integrazioni con i sistemi esistenti e i dati da trasferire. Ecco come affrontiamo la questione in Innowise.

01 arrow-icon.
Individuazione e mappatura dei processi

Individua quali sistemi gestiscono i dati relativi a polizze, sinistri, beneficiari dei pagamenti, provvigioni e contabilità, e dove si verificano problemi nel passaggio delle informazioni da un sistema all'altro. La consulenza ERP di solito inizia da qui.

02 arrow-icon.
Approccio e selezione dei fornitori

Decidi se acquistare, ampliare o sviluppare una soluzione su misura, quindi seleziona le piattaforme più adatte alle tue esigenze concrete.

03 arrow-icon.
Progettazione della soluzione

Definisci il modello di dati, gli eventi relativi alle polizze e ai sinistri che attivano le registrazioni contabili, nonché ogni punto di integrazione.

04 arrow-icon.
Pulizia e migrazione dei dati

Metti in ordine i formati, colma le lacune, standardizza gli ID, quindi esegui delle migrazioni di prova. Consulta la nostra guida alla migrazione dei dati ERP e i nostri servizi di migrazione.

05 arrow-icon.
Configurazione e integrazione

Configura la contabilità generale, le provvigioni e i flussi di lavoro, quindi collega il PAS, il sistema di gestione dei sinistri e il CRM. Inizia in modalità di sola lettura, poi abilita la scrittura dei dati una volta verificata la correttezza delle riconciliazioni.

06 arrow-icon.
Test

Simula scenari complessi: annullamenti di polizze prima della scadenza, appendici con effetto retroattivo, recuperi di riassicurazione e chiusura contabile di fine mese con sinistri ancora aperti.

07 arrow-icon.
Implementazione graduale e formazione

Procedi per fasi: prima la contabilità, poi le provvigioni, infine le registrazioni contabili relative ai sinistri. Forma il personale in base al ruolo. Il supporto all'implementazione ERP è utile in questo caso.

08
Assistenza e miglioramento

Correggi i problemi che emergono durante l'utilizzo reale, poi aggiungi il flusso successivo.

arrow-icon.arrow-icon.
01 Individuazione e mappatura dei processi

Individua quali sistemi gestiscono i dati relativi a polizze, sinistri, beneficiari dei pagamenti, provvigioni e contabilità, e dove si verificano problemi nel passaggio delle informazioni da un sistema all'altro. La consulenza ERP di solito inizia da qui.

arrow-icon.arrow-icon.
02 Approccio e selezione dei fornitori

Decidi se acquistare, ampliare o sviluppare una soluzione su misura, quindi seleziona le piattaforme più adatte alle tue esigenze concrete.

arrow-icon.arrow-icon.
03 Progettazione della soluzione

Definisci il modello di dati, gli eventi relativi alle polizze e ai sinistri che attivano le registrazioni contabili, nonché ogni punto di integrazione.

arrow-icon.arrow-icon.
04 Pulizia e migrazione dei dati

Metti in ordine i formati, colma le lacune, standardizza gli ID, quindi esegui delle migrazioni di prova. Consulta la nostra guida alla migrazione dei dati ERP e i nostri servizi di migrazione.

arrow-icon.arrow-icon.
05 Configurazione e integrazione

Configura la contabilità generale, le provvigioni e i flussi di lavoro, quindi collega il PAS, il sistema di gestione dei sinistri e il CRM. Inizia in modalità di sola lettura, poi abilita la scrittura dei dati una volta verificata la correttezza delle riconciliazioni.

arrow-icon.arrow-icon.
06 Test

Simula scenari complessi: annullamenti di polizze prima della scadenza, appendici con effetto retroattivo, recuperi di riassicurazione e chiusura contabile di fine mese con sinistri ancora aperti.

arrow-icon.arrow-icon.
07 Implementazione graduale e formazione

Procedi per fasi: prima la contabilità, poi le provvigioni, infine le registrazioni contabili relative ai sinistri. Forma il personale in base al ruolo. Il supporto all'implementazione ERP è utile in questo caso.

arrow-icon.arrow-icon.
08 Assistenza e miglioramento

Correggi i problemi che emergono durante l'utilizzo reale, poi aggiungi il flusso successivo.

I team impiegano settimane a confrontare i fornitori e circa un’ora a risolvere la questione che determina l’esito del progetto: quale sistema detiene i dati dei clienti. Una volta chiarito questo punto, il lavoro di integrazione diventa molto più prevedibile.
Ivan Shatukha, Global Development Director.
Ivan Shatukha
Responsabile del dipartimento di sviluppo software

I migliori software ERP per il settore assicurativo e i relativi fornitori

Allora, qual è il miglior sistema ERP per il settore assicurativo? Quello che si adatta alle tue dimensioni, ai tuoi sistemi esistenti e alla tua propensione alla personalizzazione: una risposta insoddisfacente che cercherò di rendere un po’ più chiara.Due precisazioni preliminari. Nessuno dei sei prodotti riportati di seguito è un sistema di gestione delle polizze o dei sinistri. Se è questo ciò di cui hai bisogno, prendi in considerazione piattaforme core per il settore assicurativo come Guidewire, Duck Creek o Sapiens, e considera questa sezione un confronto tra soluzioni per la gestione finanziaria e operativa.In secondo luogo, questa è la mia interpretazione della posizione di ciascun prodotto, non un benchmark. Le funzionalità e le condizioni di licenza sono soggette a modifiche, pertanto verifica i dettagli con il fornitore.

Funzionalità principaliIdeale perLimitazioni
SAP S/4HANAFunzionalità finanziarie, di approvvigionamento e analisi dei dati, oltre a componenti assicurativi quali FS-CD (incassi ed esborsi) e FS-RI (riassicurazione)Grandi gruppi assicurativi composti da più entitàImplementazioni lunghe e costose che dipendono in larga misura dai partner
Microsoft Dynamics 365 Business CentralFinanza, acquisti e rendicontazione con stretti collegamenti tra Microsoft 365 e Power BICompagnie assicurative di piccole e medie dimensioni, agenzie e brokerNon include un motore per la gestione delle polizze o dei sinistri; le strutture di gruppo complesse richiedono estensioni
Microsoft Dynamics 365 Finance e SCMFinanza avanzata, contabilità multisocietaria, approvvigionamenti e opzioni Power PlatformCompagnie assicurative di medie e grandi dimensioni che utilizzano già MicrosoftLe funzionalità relative alla catena di approvvigionamento potrebbero rimanere in gran parte inutilizzate; la logica assicurativa proviene dai partner
OdooPiattaforma modulare con un'edizione Community open source, funzionalità di contabilità, CRM e moduli personalizzabiliAgenzie, intermediari e compagnie assicurative di piccole dimensioni alla ricerca di flessibilitàLa logica specifica del settore assicurativo richiede uno sviluppo dedicato; la qualità dipende dal partner
Oracle NetSuiteGestione finanziaria cloud, contabilità per più società controllate, fatturazione e reportistica integrataCompagnie assicurative, MGA e insurtech in espansione con più entitàLe funzionalità specifiche per il settore assicurativo richiedono personalizzazioni o componenti aggiuntivi; i costi aumentano in base al numero di utenti e ai moduli
Sage IntacctGestione finanziaria cloud, consolidamento multisocietario e dimensioni di reporting flessibiliBroker con esigenze finanziarie complesse, MGA e compagnie assicurative di medie dimensioniLa piattaforma si concentra sulla finanza; per le attività operative e la gestione di polizze e sinistri servono altri sistemi

Come scegliere il miglior software ERP per il settore assicurativo

Inizia con tre domande. Dove finisce il tuo PAS e dove deve iniziare l'ERP? Con quante entità, valute e autorità di regolamentazione hai a che fare? E chi si occuperà della manutenzione delle personalizzazioni nel terzo anno?

Rispondere a queste domande da solo è più difficile di quanto sembri, perché ogni fornitore ti dirà che il proprio prodotto è quello giusto. Un partner che ha lavorato con diversi ERP in vari settori può illustrarti i pro e i contro di ciascuno in relazione al tuo caso d'uso, anche quelli meno evidenti.Lavoriamo con SAP, Microsoft e Odoo, quindi non abbiamo un unico prodotto da promuovere. Se stai passando da un vecchio sistema SAP a S/4HANA, il nostro team di migrazione da SAP pianifica il passaggio. Se Odoo sembra la soluzione più adatta, i nostri servizi di implementazione Odoo coprono lo sviluppo e la configurazione della soluzione. Con oltre 3.500 dipendenti, Innowise è in grado di soddisfare qualsiasi altra esigenza del progetto, dall’integrazione e dai test all’assistenza dopo la messa in produzione.

Puoi inoltre utilizzare la nostra guida alla scelta di un sistema ERP come lista di controllo.

Superare le sfide legate all'implementazione di ERP

Vorrei iniziare con un dato di cui diffido. Si sente spesso affermare che il 55–75% dei progetti ERP fallisce, solitamente senza una chiara definizione di fallimento. Esistono dati più attendibili. Il rapporto 2026 di Panorama Consulting ha rilevato che più di un quarto delle organizzazioni ha superato il budget previsto per il progetto, indicando le esigenze tecnologiche aggiuntive come causa principale. Le cause riportate di seguito sono tutte piuttosto comuni, il che le rende più facili da affrontare.

Personale e ambito del progetto

Tra le organizzazioni che hanno superato i propri budget, la sintesi dei dati di NetSuite indica come motivi principali la sottostima del personale necessario (38%), l’ampliamento dell’ambito di intervento (35%) e i problemi tecnici (34%). Assegna un responsabile a ogni processo, includi nel budget il tempo del tuo personale oltre al costo del partner e definisci l'ambito del progetto dopo la fase di progettazione, prevedendo una procedura scritta per gestire le modifiche. Il modello è banale, il che è una buona notizia perché i problemi ordinari hanno spesso soluzioni altrettanto semplici.

Incompatibilità individuate troppo tardi

Secondo la valutazione di Panorama, spesso le organizzazioni scoprono troppo tardi gravi incompatibilità tra le proprie esigenze e il sistema scelto, e ricorrono quindi a tecnologie aggiuntive, ampliamenti dell'ambito del progetto e sviluppi su misura.Simula gli scenari peggiori in una prova di fattibilità prima di firmare il contratto definitivo, quando rinunciare alla soluzione ha ancora un costo contenuto.

Integrazione con i sistemi legacy

I vecchi sistemi assicurativi potrebbero non disporre di API utilizzabili e gli sviluppatori che li hanno realizzati potrebbero non lavorare più in azienda.McKinsey osserva che le compagnie assicurative che devono affrontare grandi sostituzioni spesso scelgono percorsi incrementali, come la modernizzazione progressiva dei sistemi legacy e la graduale sostituzione delle loro funzionalità.Mi piace questo approccio anche per gli ERP: inserire il middleware davanti ai sistemi esistenti, spostare un flusso alla volta e ritirare i vecchi componenti solo quando i numeri tornano.

Normativa e rischi legati a terzi

Dal 17 gennaio 2025, il Digital Operational Resilience Act si applica alle compagnie assicurative, oltre che ad altri soggetti finanziari. Il regolamento impone di tenere un registro degli accordi contrattuali con i fornitori terzi di servizi TIC (tecnologie dell'informazione e della comunicazione), inclusi i fornitori ERP e i fornitori di hosting cloud. Gli intermediari assicurativi di micro, piccole e medie dimensioni sono esenti, mentre quelli di dimensioni maggiori rientrano nell’ambito di applicazione. Verifica i diritti di audit, i piani di uscita e gli obblighi di segnalazione degli incidenti nel contratto ERP prima di firmarlo. Durante l’audit sarà troppo tardi. Altri settori regolamentati devono far fronte a requisiti simili. I progetti ERP nel settore farmaceutico, ad esempio, prevedono attività diconvalida e tracciabilità delle operazioni ai fini dell'audit.

Persone e adozione del sistema

Un sistema di cui nessuno si fida genera fogli di calcolo “ombra” nel giro di un mese.Nello stesso rapporto di NetSuite, il 77% delle aziende che hanno completato un’implementazione ERP ha indicato il sostegno della dirigenza come il fattore di successo più importante.Affida la responsabilità dell'implementazione ai responsabili della gestione dei sinistri e ai responsabili finanziari. Il reparto IT non può sostituirsi a loro.

Le demo mostrano solo lo scenario ideale

Raccontaci quali sono le sfide ERP più complesse che devi affrontare e troveremo insieme una soluzione.

Perché scegliere Innowise per le soluzioni ERP nel settore assicurativo

Innowise possiede le certificazioni ISO 9001, ISO 27001 e ISO 27017 ed è un Microsoft Solutions Partner certificato, un partner AWS e un partner di implementazione e sviluppo Odoo.Disponiamo inoltre di competenze SAP relative a SAP Activate, S/4HANA, SAP HANA, SAP Analytics Cloud, SAP Fiori e ABAP Cloud. L’elenco completo è disponibile sulla nostra pagina delle certificazioni.

Le certificazioni da sole non bastano a realizzare un sistema ERP. La prova più convincente è il lavoro svolto. Abbiamo implementato sistemi ERP per numerosi settori, tra cui quello assicurativo, e puoi consultare alcuni dei nostri progetti qui sotto.

Odoo Silver Partner.
SAP Partner.
ISO 9001.
ISO 27001.
Microsoft Digital & App Innovation Azure.
Microsoft Infrastrusture Azure.

Progetti ERP in primo piano

Implementazione di Odoo ERP
Innowise ha implementato Odoo 17 Enterprise come unico sistema integrato per le vendite, gli acquisti, la produzione, la contabilità, l'assistenza, le risorse umane e il reporting.
100% delle operazioni unificate in un unico sistema ERP
100% di tracciabilità delle operazioni
Scopri il progetto
Recensione del cliente
Scopri il progetto
Client review logo. Recensione del cliente
Odoo ERP implementation.
Test automatizzati per le principali soluzioni ERP
Innowise ha eseguito test automatizzati sull'ERP per garantire che l'integrazione di nuove funzionalità non compromettesse l'integrità del sistema esistente.
2x rilascio più rapido delle funzionalità rispetto al controllo qualità manuale
Aggiornamento del software di gestione dei dati per il settore estrattivo, petrolifero e del gas
Innowise ha aggiornato una serie di piattaforme personalizzate per il petrolio e il gas per ottimizzare i processi di esplorazione ed estrazione delle risorse.
1-3 secondi per generare i report
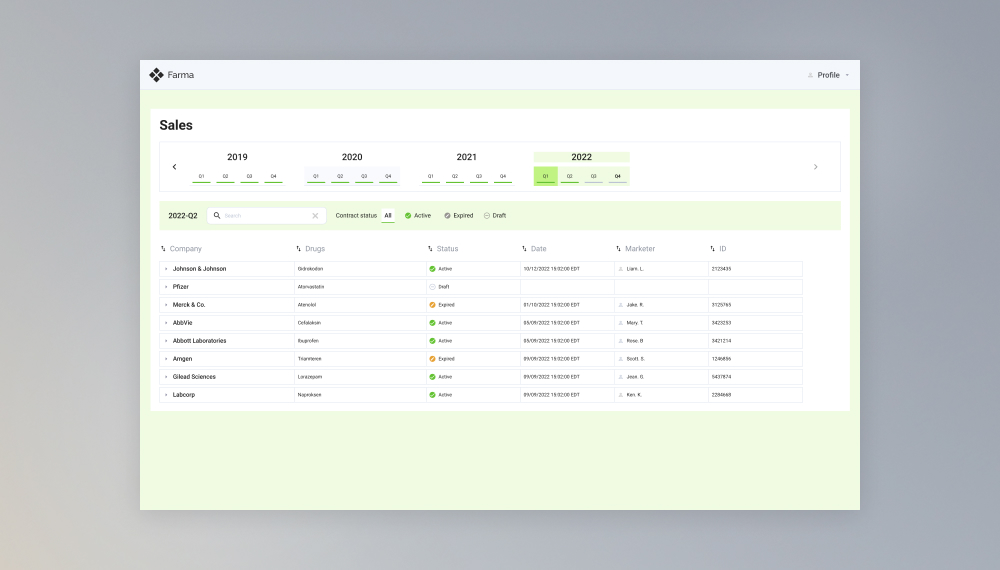
Sviluppo di un calcolatore dei flussi di royalty
Innowise ha sviluppato un sistema pratico per l'archiviazione, il calcolo e la modifica dei flussi di royalties derivanti dai prodotti biofarmaceutici su base trimestrale.
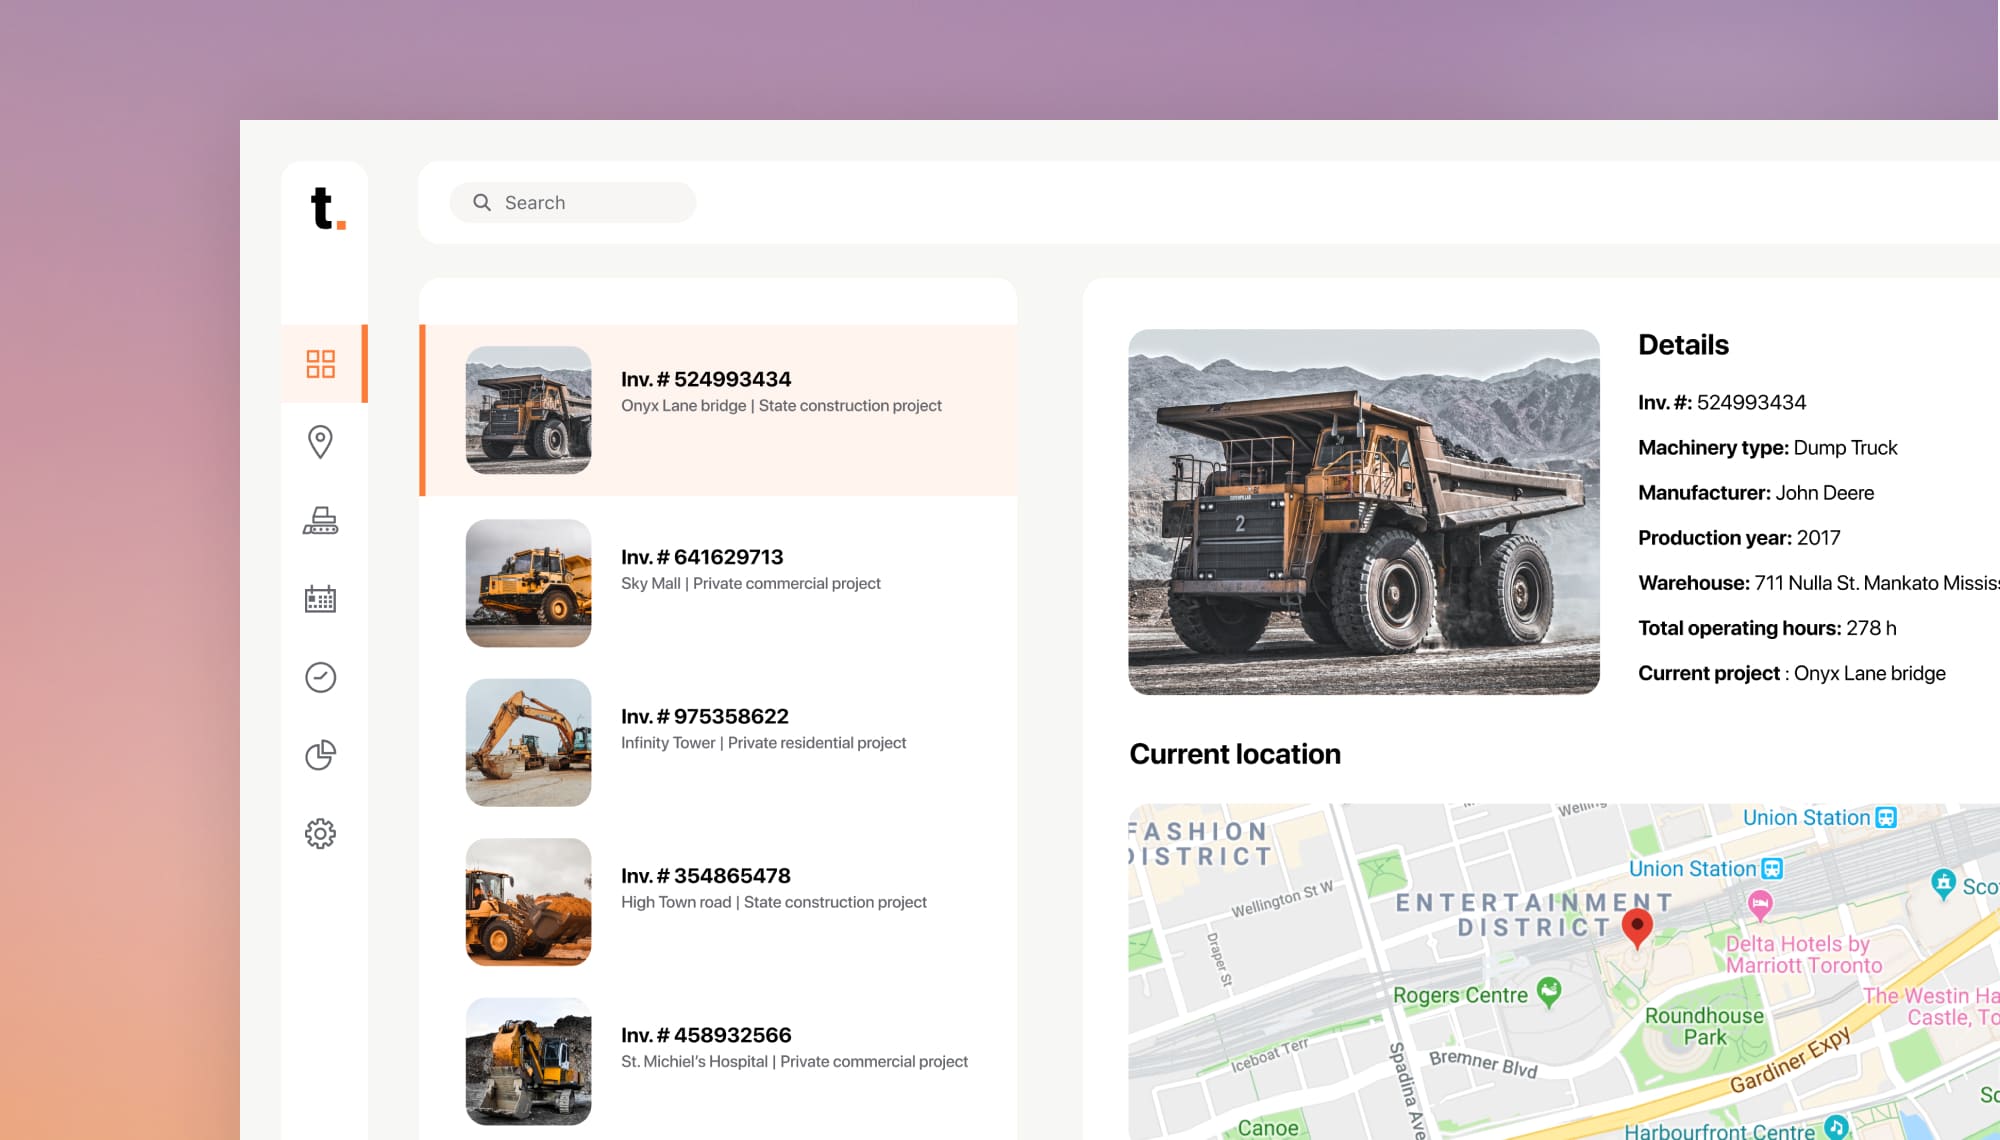
Sviluppo di sistemi di gestione delle risorse aziendali
Abbiamo sviluppato applicazioni mobile e web basate sul cloud per il monitoraggio e la gestione in tempo reale dello stato, della posizione e dei turni di lavoro di attrezzature e macchinari.
Aggiornamento dell'applicazione per il monitoraggio del tempo e delle attività
Innowise ha potenziato una soluzione web e mobile personalizzata che consente agli utenti di monitorare facilmente le attività di gestione dei documenti, l'orario di lavoro e la sicurezza.
Riprogettazione e ricostruzione del sito web di MedSpa Network
Innowise ha ricostruito il sito web di MedSpa Network con WordPress dando al team la possibilità di gestire in autonomia gli aggiornamenti quotidiani dei contenuti.
2 mesi dall'avvio al lancio
3-5 lead a settimana, rispetto a 1 al mese
Scopri il progetto
Recensione del cliente
Scopri il progetto
Client review logo. Recensione del cliente
MedSpa Network website redesign and rebuild.
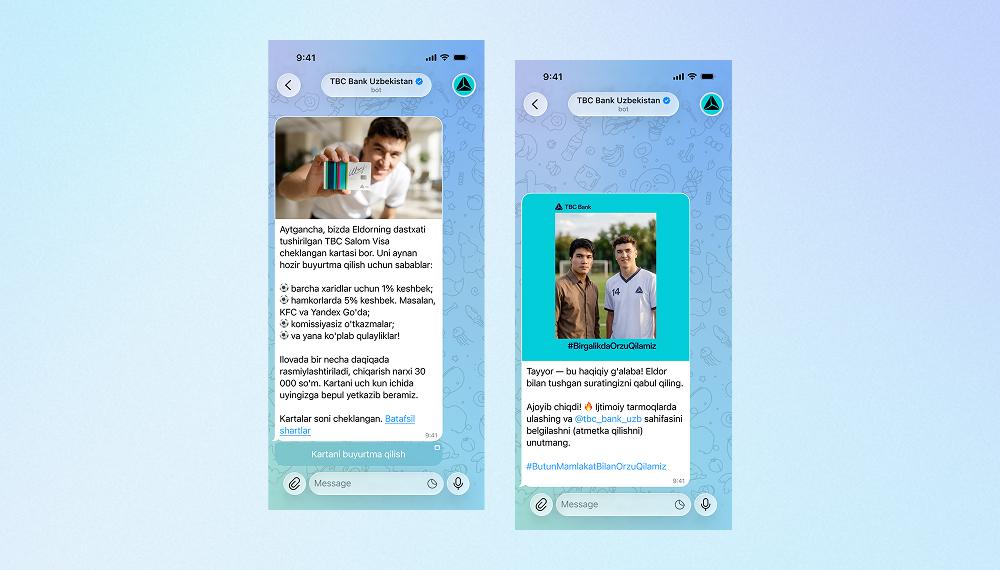
Bot IA per la campagna marketing di TBC Bank
Innowise ha sviluppato un bot Telegram bilingue che genera selfie con il testimonial di TBC Bank, una star del calcio, grazie all'IA.
3,000 utenti coinvolti
2 lingue supportate
Scopri il progetto
Recensione del cliente
Scopri il progetto
Client review logo. Recensione del cliente
AI Telegram bot..
01 / 01
Close popup icon

Conclusione

La domanda più importante in tutta questa discussione non è quale ERP acquistare. È piuttosto dove finiscono le responsabilità dei tuoi sistemi di gestione delle polizze e dei sinistri, dove iniziano quelle dell'ERP e quale sistema gestisce ogni passaggio di dati e operazioni.Se definisci correttamente questa suddivisione delle responsabilità, la maggior parte delle decisioni relative ai fornitori diventa evidente. Se sbagli, anche il miglior software sul mercato non farà altro che riprodurre il caos dei tuoi fogli di calcolo in un'interfaccia più gradevole.Inizia in piccolo: un flusso, un'entità, dati reali. Se desideri un secondo parere su questa suddivisione, il nostro team di consulenza ERP può aiutarti.

FAQ

Un sistema PAS gestisce l'intero ciclo di vita di una polizza: preventivazione, emissione, modifiche contrattuali, rinnovo e annullamento.Un ERP per il settore assicurativo gestisce le attività correlate: contabilità, debiti, provvigioni, approvvigionamenti, risorse umane e rendicontazione.La maggior parte degli assicuratori necessita di entrambi i sistemi, collegati tra loro da eventi quali "polizza stipulata" o "sinistro liquidato".

Sì, anche se il metodo dipende da ciò che offre il sistema legacy. Le API moderne rappresentano il caso più semplice. I sistemi più datati potrebbero richiedere l’uso di middleware, lo scambio programmato di file o connettori a livello di database. Inizia con un accesso in sola lettura e abilita le operazioni di scrittura solo in seguito. Il nostro servizio di integrazione ERP copre proprio questo.

Gran parte dei loro ricavi proviene dalle provvigioni, che dipendono dagli eventi relativi alle polizze, dai rendiconti delle compagnie assicurative e dalle regole sulla gestione dei fondi dei clienti. Un software di contabilità generico potrebbe avere difficoltà a riconciliare i rendiconti delle compagnie assicurative con le provvigioni previste senza strumenti aggiuntivi o interventi manuali. Molte giurisdizioni richiedono inoltre che i fondi dei clienti siano tenuti separatamente e riconciliati. I broker non hanno tanto bisogno di un prodotto sofisticato, quanto piuttosto di una soluzione in grado di gestire correttamente questi due aspetti.

Le soluzioni standard sono adatte quando i processi sono in gran parte standard e il problema principale riguarda la gestione finanziaria. Le soluzioni personalizzate sono indicate quando i prodotti o le regole di calcolo delle provvigioni rappresentano un vantaggio competitivo, oppure quando l’integrazione con i sistemi legacy è complessa. Molte aziende finiscono per optare per una piattaforma abbinata a moduli personalizzati. Il costo che spesso sorprende è quello della manutenzione, non quello dello sviluppo.

I fornitori di soluzioni ERP in cloud offrono in genere crittografia, controllo degli accessi e registrazione degli eventi, ma sono le condizioni contrattuali e la configurazione a determinare se puoi dimostrare l'adozione di queste misure. Richiedi la documentazione che attesti le certificazioni ISO 27001 e ISO 27017, le condizioni relative alla localizzazione dei dati, i diritti di audit e un piano di uscita. Per gli assicuratori dell’UE, DORA aggiunge gli obblighi relativi al registro degli accordi con i fornitori terzi descritti sopra.

Indirettamente. Il sistema di gestione dei sinistri prende le decisioni, mentre l'ERP accelera le fasi successive: elaborazione dei pagamenti, contabilizzazione delle riserve, verifica dei dati dei beneficiari dei pagamenti e accesso allo stato delle pratiche da parte del servizio clienti.I miglioramenti più significativi nei tempi di elaborazione derivano solitamente da una migliore assegnazione delle pratiche e da una valutazione più accurata. Per questo, conviene affiancare all'ERP interventi sui flussi di gestione dei sinistri, anziché aspettarsi che risolva da solo i ritardi nelle pratiche in attesa di valutazione da parte dei liquidatori.

Mostra tutto

Indice dei contenuti

    Contattaci

    Prenota una chiamata oppure compila il modulo qui sotto. Ti contatteremo non appena avremo elaborato la richiesta.

    Inviaci un messaggio vocale
    Allega i documenti
    Carica file

    Puoi allegare 1 file fino a 2 MB. Formati di file validi: pdf, jpg, jpeg, png.

    Cliccando su «Invia», acconsenti al trattamento dei tuoi dati personali da parte di Innowise, in conformità con la nostra Informativa sulla privacy, per fornirti informazioni pertinenti. Inserendo il tuo numero di telefono, accetti che possiamo contattarti tramite chiamate vocali, SMS e app di messaggistica. Potrebbero essere applicati costi per chiamate, messaggi e traffico dati.

    Puoi anche inviarci la tua richiesta
    a [email protected]
    Cosa succede dopo?
    1

    Una volta ricevuta e presa in carico la richiesta, ti ricontatteremo per approfondire le esigenze del progetto e firmare un accordo di riservatezza.

    2

    Dopo aver chiarito le esigenze, obiettivi e aspettative, il nostro team elabora una proposta che definisce le attività previste, la composizione del team, le tempistiche e i costi stimati.

    3

    Fisseremo un incontro per discutere la proposta e definire tutti i dettagli.

    4

    Infine, firmeremo il contratto e inizieremo subito a lavorare sul tuo progetto.

    Altri servizi che offriamo

    arrow