ERP in der Versicherungsbranche: Ein umfassender Leitfaden zu Branchenlösungen

29. Oktober 2026 20 min lesen
Lead of ERP Consultants
Verified expert
Every article at Innowise is created by authors with real-world experience. They understand the topic beyond theory and bring insight from real projects.
19+ Jahre Erfahrung
Verified expert
19+ Jahre Erfahrung
Kiryl is a specialist in SAP ecosystem optimization. He cuts through the complexity of enterprise resource planning, tailoring SAP modules to specific workflows to ensure clients extract maximum efficiency from their digital core.
Fachwissen
ERP-System Projektmanagement Prozessoptimierung
Gespräch vereinbaren

Key takeaways

  • Versicherungssoftware vom Typ ERP besteht selten aus nur einem Produkt. In der Praxis bedeutet dies ein System für Finanzwesen und betriebliche Abläufe, das neben einem Policenverwaltungssystem (PAS) läuft, oder ein ERP-System, das um versicherungsspezifische Module erweitert wurde. Zu wissen, welche Variante Sie erwerben, spart Ihnen monatelange Arbeit.
  • Das Geld steckt in den Übergaben. Provisionen, Rückstellungen, Rückversicherung und Schadenzahlungen werden zwischen den Systemen ausgetauscht, und genau dort häufen sich Fehler und Verzögerungen an.
  • Keiner der bekannten ERP-Anbieter liefert eine vollständige Police- und Schadenbearbeitungs-Engine aus. Planen Sie die Integration und die Datenmigration, bevor Sie die Einweihungsfeier planen.
  • Budgetüberschreitungen sind in der Regel auf einen unterschätzten Personalbedarf und Scope Creep zurückzuführen, technische Probleme stehen an dritter Stelle.
Artikel mit KI zusammenfassen

Versicherer sind nicht dafür bekannt, zu wenig in Technologie zu investieren. Dennoch McKinsey stellt fest, dass die Kostenquoten in der Versicherungsbranche weltweit um 10% höher sind als im Jahr 2005, obwohl die Branche erhebliche Summen in Automatisierung und digitale Tools investiert hat. Demgegenüber konnten die Telekommunikations-, Automobil- und Luftfahrtbranche ihre Kostenquoten erheblich senken. Dieselbe Analyse besagt, dass die Technologie die Arbeitsproduktivität gesteigert hat, und zwar um 14% im Bereich Schaden- und Unfallversicherung (P&C) und um 24% in der Lebensversicherung. Die Tools haben also in einzelnen Prozessen funktioniert, aber die Gesamtkosten sind nicht gesunken. Meiner Einschätzung nach liegt das Problem zwischen den Systemen.

Diese Lücke zu schließen, ist die Aufgabe eines ERP-Systems. In diesem Leitfaden gehe ich darauf ein, was Versicherungs-ERP-Software ist und was nicht, welche Vorteile sie bietet, welche Module wichtig sind, wie ich bei der Implementierung vorgehen würde und wie die großen Anbieter im Vergleich abschneiden. Außerdem weise ich darauf hin, wo das Marketing rund um dieses Thema die Wahrheit etwas verdreht – angefangen bei der branchenüblichen Praxis, jedes Finanzpaket als Versicherungslösung zu bezeichnen.

Was ist ERP-Software für Versicherungen?

ERP steht für Enterprise Resource Planning (Unternehmensressourcenplanung). Ein System und eine Datenbank für die Funktionen, die jedes Unternehmen hat, wie Finanzen, Beschaffung, Personalwesen und Berichterstattung. Im Versicherungswesen kommen Komplikationen hinzu, die eine generische Lösung schwierig machen. Man zieht Prämien ein, bevor man weiß, was das Produkt kosten wird. Die Einnahmen fließen über Monate oder Jahre hinweg. Ein Teil des Risikos wird an Rückversicherer abgegeben, sodass Geld in beide Richtungen fließt. Vermittler verdienen Provisionen, die davon abhängen, wie sich die Police später entwickelt. Und die Aufsichtsbehörden wollen den Überblick über all das behalten.

"Insurance ERP" kann drei Dinge bedeuten. Das erste ist ein allgemeines ERP-System, das die Bereiche Finanzen, Beschaffung und Personalwesen abdeckt und an die Kernsysteme des Versicherers angebunden ist. Die zweite ist eine allgemeine ERP-Lösung, die um versicherungsspezifische Module für Policen, Provisionen oder Schadensfälle erweitert wurde, was bei Agenturen und kleineren Versicherern üblich ist. Die dritte ist eine Versicherungs-Kernsoftware, die als ERP vermarktet wird, weil der Begriff in einer Präsentation besser klingt.

Der Unterschied zur klassischen Versicherungssoftware liegt letztlich in der Zuständigkeit. Ein PAS (Policy Administration System) ist für den Lebenszyklus einer Police zuständig: Angebot, Vertragsabschluss, Nachtrag, Verlängerung, Kündigung. Ein Schadenbearbeitungssystem ist für den Schadenprozess zuständig. Das ERP ist für alles zuständig, was das Unternehmen rund um diese Prozesse tut: die Buchhaltung, die Lieferanten, die Mitarbeiter, das Berichtswesen. Stellen Sie sich das PAS als die Produktionslinie vor und das ERP als die Gebäudeverkabelung und die Buchhaltung. Eine Produktionslinie kann trotz mangelhafter Verkabelung eine Weile weiterlaufen, doch am Quartalsende werden Sie es bemerken, wenn die Lichter flackern.

Die meisten Versicherer fangen ohnehin nicht bei Null an. In der Adacta-Umfrage von 2025 unter 110 europäischen Versicherungsfachleuten waren veraltete Systeme der Hauptgrund für die Modernisierung der Kernsysteme, von 48,2% der Befragten genannt. In einer ähnlichen Umfrage 65% der britischen und irischen Versicherer gaben an, dass ihre Unternehmen bereits mit der Modernisierung der Kernsysteme begonnen hätten. Diese Untergruppe machte 18,2% der Stichprobe aus, also etwa 20 Personen; betrachten Sie dies daher eher als Stimmungsbild und nicht als umfassende Erhebung. Es sei auch daran erinnert, dass Adacta Kernsysteme für Versicherungen verkauft und somit ein eigenes Interesse an dieser Entwicklung hat.
ERP-SystemePASEinzelne Punktwerkzeuge
HauptaufgabeIst für die Bereiche Finanzen, Beschaffung, Personalwesen und Berichterstattung zuständig und sorgt für die Abstimmung aller Geschäftsbereiche untereinanderVerwaltet den gesamten Lebenszyklus einer Police vom Angebot bis zur VerlängerungErfüllen eine einzelne Aufgabe, etwa als Provisionstabelle oder Abrechnungs-App
Verfügt über Daten zuHauptbuch, Lieferanten, Mitarbeiter, konsolidierte BerichteVersicherungspolicen, Versicherungsschutz, Prämienberechnung, ZusatzklauselnWas auch immer das Team dort eingegeben hat
Typische SchwächeKeine tiefgreifende Police- oder Schadenslogik von Haus ausSchlanke Finanz- und Backoffice-FunktionenManueller Abgleich und doppelte Datensätze
Funktioniert am besten, wennDie Bereiche Finanzen und Betrieb sind mittlerweile zu groß für Tabellenkalkulationen und separate Apps gewordenDie Komplexität der Produkte und der Risikoprüfung ist das HauptproblemDas Team ist klein, und der Ablauf ist einfach

Die wichtigsten Vorteile von ERP für Versicherungen

  • Ein Hauptbuch für Prämien, Schadensfälle und Provisionen
  • Provisionen, die auf der Grundlage von Policenereignissen berechnet werden
  • Klarere Zahlungsdaten und Angaben zu den Zahlungsempfängern
  • Ein Prüfpfad, den niemand neu erstellen muss
  • Möglichkeit, Produkte, Unternehmen und Länder hinzuzufügen

Ein Hauptbuch für Prämien, Schadensfälle und Provisionen

Die Finanzabteilung verzichtet darauf, die Ausgabedaten aus verschiedenen Systemen abzugleichen, und schließt den Monat auf der Grundlage eines einzigen Datensatzes ab. Wirtschaftsprüfer und Aufsichtsbehörden erhalten Berichte, die auf derselben Quelle basieren.

Financial analysts collaborate on yearly performance data, analyzing trends for executive decision-making.

Provisionen, die auf der Grundlage von Policenereignissen berechnet werden

Laut McKinsey werden etwa 85% der US-Schaden- und Unfallversicherungsprämien sowie 95% der Lebensversicherungsprämien über Vertreter, Makler und Generalagenten abgewickelt. Wird eine Police vorzeitig gekündigt, muss die Provision zurückgefordert werden. In einer Tabellenkalkulation muss jemand daran denken. In einem ERP, das mit dem Policensystem verbunden ist, läuft die Regel von selbst ab.

Finance team tracks revenue growth with data-driven insights, using analytics to visualize profit trends.

Klarere Zahlungsdaten und Angaben zu den Zahlungsempfängern

Ein ERP erkennt keinen vorgetäuschten Unfall. Das ist die Aufgabe spezieller Ermittlungseinheiten. Eine Studie der "Coalition Against Insurance Fraud" aus dem Jahr 2022 schätzt, dass Betrug die USA jährlich etwa $308,6 Milliarden kostet, wobei auf Lebensversicherungen $74,7 Milliarden und auf Sach- und Unfallversicherungen $45 Milliarden entfallen. Ein gemeinsames Zahlungsempfängerregister erleichtert es zumindest, einen Antragsteller zu identifizieren, der unter vier verschiedenen Schreibweisen auftaucht, oder eine Rechnung, die doppelt bezahlt wurde.

Accounts specialist verifies electronic invoices, streamlining workflow with automated billing tools.

Ein Prüfpfad, den niemand neu erstellen muss

Jede Buchung, Genehmigung und Änderung wird mit einem Benutzer und einem Zeitstempel protokolliert. Die Wirtschaftsprüfer stellen jedes Jahr dieselben Fragen, und es ist praktisch, diese direkt aus dem System heraus beantworten zu können, anstatt sich auf das Gedächtnis verlassen zu müssen.

Automated workflow connects users to documents and analytics, speeding up approval and reporting.

Möglichkeit, Produkte, Unternehmen und Länder hinzuzufügen

Dank der Buchhaltung für mehrere Unternehmenseinheiten und Währungen können Sie eine neue Produktlinie einführen oder eine Niederlassung eröffnen, ohne zusätzlich zum bestehenden Backoffice ein weiteres aufbauen zu müssen.

Logistics planner uses interactive world map to optimize multi-leg itineraries for clients.

Ein Hauptbuch für Prämien, Schadensfälle und Provisionen

Die Finanzabteilung verzichtet darauf, die Ausgabedaten aus verschiedenen Systemen abzugleichen, und schließt den Monat auf der Grundlage eines einzigen Datensatzes ab. Wirtschaftsprüfer und Aufsichtsbehörden erhalten Berichte, die auf derselben Quelle basieren.

Financial analysts collaborate on yearly performance data, analyzing trends for executive decision-making.

Provisionen, die auf der Grundlage von Policenereignissen berechnet werden

Laut McKinsey werden etwa 85% der US-Schaden- und Unfallversicherungsprämien sowie 95% der Lebensversicherungsprämien über Vertreter, Makler und Generalagenten abgewickelt. Wird eine Police vorzeitig gekündigt, muss die Provision zurückgefordert werden. In einer Tabellenkalkulation muss jemand daran denken. In einem ERP, das mit dem Policensystem verbunden ist, läuft die Regel von selbst ab.

Finance team tracks revenue growth with data-driven insights, using analytics to visualize profit trends.

Klarere Zahlungsdaten und Angaben zu den Zahlungsempfängern

Ein ERP erkennt keinen vorgetäuschten Unfall. Das ist die Aufgabe spezieller Ermittlungseinheiten. Eine Studie der "Coalition Against Insurance Fraud" aus dem Jahr 2022 schätzt, dass Betrug die USA jährlich etwa $308,6 Milliarden kostet, wobei auf Lebensversicherungen $74,7 Milliarden und auf Sach- und Unfallversicherungen $45 Milliarden entfallen. Ein gemeinsames Zahlungsempfängerregister erleichtert es zumindest, einen Antragsteller zu identifizieren, der unter vier verschiedenen Schreibweisen auftaucht, oder eine Rechnung, die doppelt bezahlt wurde.

Accounts specialist verifies electronic invoices, streamlining workflow with automated billing tools.

Ein Prüfpfad, den niemand neu erstellen muss

Jede Buchung, Genehmigung und Änderung wird mit einem Benutzer und einem Zeitstempel protokolliert. Die Wirtschaftsprüfer stellen jedes Jahr dieselben Fragen, und es ist praktisch, diese direkt aus dem System heraus beantworten zu können, anstatt sich auf das Gedächtnis verlassen zu müssen.

Automated workflow connects users to documents and analytics, speeding up approval and reporting.

Möglichkeit, Produkte, Unternehmen und Länder hinzuzufügen

Dank der Buchhaltung für mehrere Unternehmenseinheiten und Währungen können Sie eine neue Produktlinie einführen oder eine Niederlassung eröffnen, ohne zusätzlich zum bestehenden Backoffice ein weiteres aufbauen zu müssen.

Logistics planner uses interactive world map to optimize multi-leg itineraries for clients.

Einsatz von ERP bei Versicherungsunternehmen: Wichtigste Module und Funktionen

Vertragsverwaltung und Risikoprüfung

Dieses Modul enthält Policen, Versicherungsdeckungen, Nachträge, Verlängerungen sowie die Zeichnungsregeln, die festlegen, welche Risiken zu welchen Bedingungen übernommen werden. Die meisten allgemeinen ERP-Systeme enthalten dies nicht; daher behält der Versicherer entweder sein bestehendes PAS bei und das ERP-System liest daraus, oder das ERP-System wird um ein Policenmodul erweitert. In jedem Fall ist die Integration wichtiger als das Bildschirmdesign. Ein PAS stellt in der Regel REST- oder SOAP-APIs bereit, während ältere Installationen möglicherweise auf Dateiexporte und Datenbankansichten zurückgreifen. Middleware übersetzt dann Policeereignisse (abgeschlossen, ergänzt, gekündigt) in Buchungen, die das Hauptbuch versteht. Wenn man diese Ereignisliste frühzeitig richtig aufstellt, wird der Rest einfacher. Dies ist der wesentliche Teil der ERP-Integrationsarbeit im Versicherungswesen.

Hier definieren Sie Produkte, Deckungsoptionen, Tarife und die Regeln, die aus Risikodaten einen Preis berechnen. Die Frage ist, inwieweit sich dies ohne einen Entwickler ändern lässt. Wenn die Einführung eines neuen Tarifs einen Release-Zyklus erfordert, handelt es sich nur dem Namen nach um eine Rating-Engine. Allgemeine ERPs enthalten selten eine solche. Die Tarifberechnung erfolgt in der Regel im PAS oder in einem dedizierten Tarifberechnungsdienst, und das ERP benötigt lediglich die finanziellen Ergebnisse: Prämien, Steuern, Gebühren und Provisionsbeträge. Halten Sie die Engine dort, wo Preisspezialisten darauf zugreifen können.

Dies umfasst Vermittlerdaten, Lizenzen, Vertragslaufzeiten, Provisionssätze, Überprovisionen, Abrechnungen und Zahlungen. Die Komplexität liegt in den Regeln. Die Sätze variieren je nach Produkt, Vertriebskanal und Volumen und ändern sich nachträglich durch Stornierungen und Nachträge. Die Funktion, die ich als Erstes testen würde, ist die Rückforderung. Geben Sie dem System eine Police ein, die im Januar verkauft und im April gekündigt wurde, wobei im März eine Bonusstufe erreicht wurde, und prüfen Sie, ob die Provisionsabrechnung korrekt ist. Wenn jemand das korrigieren muss, haben Sie gerade Ihre tatsächlichen Anforderungen ermittelt.

Das Schadenssystem entscheidet über den Versicherungsschutz, legt Rückstellungen fest und verwaltet die Akte. Das ERP-System übernimmt folgende Aufgaben: Verbuchung von Rückstellungen, Auszahlung an Geschädigte und Reparaturbetriebe sowie Erfassung von Rückforderungen und Regressansprüchen. Die Anbindung erfolgt in der Regel über eine API oder eine Nachrichtenwarteschlange, wobei Zahlungsanweisungen in eine Richtung gesendet werden und Bestätigungen zurückkommen.

Es ist aufschlussreich, wohin die Zeit fließt. McKinsey beschreibt, dass Aviva mehr als 80 KI-Modelle in der Schadenbearbeitung einsetzt, wodurch sich die Zeit für die Haftungsbeurteilung bei komplexen Fällen um 23 Tage verkürzte, die Weiterleitungsgenauigkeit um 30% verbesserte und die Beschwerden um 65% reduzierten. Das ist, um es klar zu sagen, kein ERP-Ergebnis. Aber schauen Sie sich an, worauf es abzielte: auf die Bewertung und Weiterleitung, also die Übergaben, und nicht auf die Zahlungsabwicklung. Ein ERP, bei dem nach einer langsamen Schadenentscheidung schnell gezahlt wird, hat nicht viel verbessert.

CRM enthält Leads, Versicherungsnehmer, Interaktionen, Vertragsverlängerungen und Cross-Selling-Möglichkeiten. Innerhalb einer ERP-Suite werden Kunden- und Vertragsdaten mit der Finanzabteilung geteilt, sodass ein Servicemitarbeiter erkennt, dass eine Prämie überfällig ist, bevor er irgendwelche Zusagen macht. Ein eigenständiges CRM ist oft leistungsfähiger in Bezug auf Vertriebsfunktionen, und dann stellt sich erneut die Frage der Integration: Die Kunden-ID muss zwischen CRM, PAS und ERP übereinstimmen, sonst hat man am Ende drei Herrn Smiths. Darüber habe ich in unserem Beitrag über die Integration von CRM und ERP geschrieben, und mein Kollege hat in unserem Leitfaden die Tools verglichen: besten CRM-Lösungen für Versicherungen. Bei Anrufen mit der Frage „Wo ist mein Schadenfall?“ kann ein mit dem ERP verbundener Chatbot anhand von Zahlungs- und Schadensdaten antworten, ohne dass ein Mensch eingreifen muss.

Das ist der Kern: Hauptbuch, Kreditoren- und Debitorenbuchhaltung, Prämien- und Provisionsabrechnung, Rückversicherungsabrechnung, Konsolidierung mehrerer Unternehmenseinheiten, Budgetierung, Steuer- und aufsichtsrechtliche Berichterstattung sowie Beschaffung und Personalwesen. Die Versicherungsbranche stellt Anforderungen, die ein Standard-Hauptbuch möglicherweise nicht gut bewältigen kann, wie beispielsweise verdiente gegenüber noch nicht verdienten Prämien, Rückstellungen und Rückerstattungen aus der Rückversicherung. Prüfen Sie diese anhand realer Daten in der Demo, nicht anhand von Folien. Wenn der Anbieter Ihnen bezüglich noch nicht verdiente Prämien “später Rückmeldung geben” muss, ist das schon eine Antwort. KI-Funktionen halten nun Einzug in Finanzmodule, beispielsweise automatisiertes Abgleichen und Prognosestellung, und unser Überblick über ERP-Trends zeigt, welche davon echt sind.

Welche Module sollte das ERP enthalten?

Innowise analysiert Ihre aktuellen PAS-, Claims- und CRM-Tools und zeigt auf, welche Funktionen ein ERP haben sollte.

So implementieren Sie ERP für Versicherungsunternehmen

Der Großteil der Arbeit bei einem Versicherungsprojekt ERP besteht in der Anbindung an bestehende Systeme und in der Übertragung der Daten. So gehen wir bei Innowise dabei vor.

01 arrow-icon.
Ermittlung und Prozessabbildung

Führen Sie auf, welches System für die Daten zu Policen, Schadensfällen, Zahlungsempfängern, Provisionen und Hauptbuchdaten zuständig ist und an welchen Stellen die Datenübergaben scheitern. ERP-Beratung beginnt in der Regel hier.

02 arrow-icon.
Vorgehensweise und Anbieterauswahl

Entscheiden Sie, ob Sie eine Lösung kaufen, erweitern oder selbst entwickeln möchten, und erstellen Sie dann anhand Ihrer konkreten Szenarien eine Auswahlliste mit geeigneten Plattformen.

03 arrow-icon.
Lösungsdesign

Definieren Sie das Datenmodell, die Policen- und Schadensereignisse, die Buchungen auslösen, sowie alle Integrationspunkte.

04 arrow-icon.
Datenbereinigung und -migration

Formate bereinigen, Lücken füllen, IDs vereinheitlichen und anschließend Testläufe durchführen. Siehe ERP Datenmigration und unsere Migrationsdienste.

05 arrow-icon.
Konfiguration und Integration

Richten Sie das Hauptbuch, Provisionen und Arbeitsabläufe ein und verbinden Sie PAS, das Schadenbearbeitungssystem und CRM. Beginnen Sie im schreibgeschützten Modus und fügen Sie Schreibpfade hinzu, sobald die Zahlen abgeglichen sind.

06 arrow-icon.
Tests

Simulieren Sie Worst-Case-Szenarien: Kündigungen zur Mitte der Laufzeit, rückwirkende Vertragsänderungen, Rückerstattungen aus der Rückversicherung und Monatsabschluss mit offenen Schadenfällen.

07 arrow-icon.
Schrittweise Einführung und Schulung

Schrittweise Inbetriebnahme: zuerst die Finanzen, dann die Provisionen, anschließend die Schadenbuchungen. Schulung der Mitarbeiter nach Rollen. ERP-Implementierung – hier bietet der Support Unterstützung.

08
Unterstützung und Verbesserung

Beheben Sie die Probleme, die im tatsächlichen Einsatz zutage treten, und fügen Sie dann den nächsten Ablauf hinzu.

arrow-icon.arrow-icon.
01 Ermittlung und Prozessabbildung

Führen Sie auf, welches System für die Daten zu Policen, Schadensfällen, Zahlungsempfängern, Provisionen und Hauptbuchdaten zuständig ist und an welchen Stellen die Datenübergaben scheitern. ERP-Beratung beginnt in der Regel hier.

arrow-icon.arrow-icon.
02 Vorgehensweise und Anbieterauswahl

Entscheiden Sie, ob Sie eine Lösung kaufen, erweitern oder selbst entwickeln möchten, und erstellen Sie dann anhand Ihrer konkreten Szenarien eine Auswahlliste mit geeigneten Plattformen.

arrow-icon.arrow-icon.
03 Lösungsdesign

Definieren Sie das Datenmodell, die Policen- und Schadensereignisse, die Buchungen auslösen, sowie alle Integrationspunkte.

arrow-icon.arrow-icon.
04 Datenbereinigung und -migration

Formate bereinigen, Lücken füllen, IDs vereinheitlichen und anschließend Testläufe durchführen. Siehe ERP Datenmigration und unsere Migrationsdienste.

arrow-icon.arrow-icon.
05 Konfiguration und Integration

Richten Sie das Hauptbuch, Provisionen und Arbeitsabläufe ein und verbinden Sie PAS, das Schadenbearbeitungssystem und CRM. Beginnen Sie im schreibgeschützten Modus und fügen Sie Schreibpfade hinzu, sobald die Zahlen abgeglichen sind.

arrow-icon.arrow-icon.
06 Tests

Simulieren Sie Worst-Case-Szenarien: Kündigungen zur Mitte der Laufzeit, rückwirkende Vertragsänderungen, Rückerstattungen aus der Rückversicherung und Monatsabschluss mit offenen Schadenfällen.

arrow-icon.arrow-icon.
07 Schrittweise Einführung und Schulung

Schrittweise Inbetriebnahme: zuerst die Finanzen, dann die Provisionen, anschließend die Schadenbuchungen. Schulung der Mitarbeiter nach Rollen. ERP-Implementierung – hier bietet der Support Unterstützung.

arrow-icon.arrow-icon.
08 Unterstützung und Verbesserung

Beheben Sie die Probleme, die im tatsächlichen Einsatz zutage treten, und fügen Sie dann den nächsten Ablauf hinzu.

Teams verbringen Wochen damit, Anbieter zu vergleichen, und etwa eine Stunde mit der Frage, die über das Projekt entscheidet: Welches System ist für die Kundendaten zuständig? Wenn diese Frage zuerst geklärt ist, lassen sich die Integrationsarbeiten viel besser planen.
Ivan Shatukha, Global Development Director.
Ivan Shatukha
Leiter der Abteilung Softwareentwicklung

Die beste ERP-Software und die besten Anbieter im Versicherungsbereich

Was ist also das beste ERP-Versicherungssystem? Dasjenige, das zu Ihrer Unternehmensgröße, Ihren bestehenden Systemen und Ihrem Bedarf an individueller Anpassung passt – eine unbefriedigende Antwort, die ich jedoch versuchen werde, etwas aussagekräftiger zu gestalten. Zunächst zwei Vorbemerkungen: Keines der sechs unten aufgeführten Produkte ist ein System zur Policenverwaltung oder Schadenabwicklung. Wenn Sie so etwas benötigen, sollten Sie sich Kernplattformen für Versicherungen wie Guidewire, Duck Creek oder Sapiens ansehen und diesen Abschnitt als Vergleich der Finanz- und Betriebsabläufe betrachten. Zweitens handelt es sich hierbei um meine Einschätzung der Position der einzelnen Produkte und nicht um einen Benchmark. Funktionen und Lizenzbedingungen können sich ändern; erkundigen Sie sich daher bitte beim Anbieter.

Wichtigste FeaturesIdeal fürBeschränkungen
SAP S/4HANAKomponenten aus den Bereichen Finanzen, Beschaffung, Analytik und Versicherung, wie beispielsweise FS-CD (Inkasso und Auszahlungen) und FS-RI (Rückversicherung)Große Versicherungskonzerne mit mehreren UnternehmenLangwierige, kostspielige Implementierungen, die stark von Partnern abhängig sind
Microsoft Dynamics 365 Business CentralFinanzen, Einkauf und Berichterstattung mit enger Anbindung an Microsoft 365 und Power BIKleine und mittelgroße Versicherer, Agenturen und MaklerKeine Police- oder Schadenbearbeitungs-Engine; komplexe Gruppenstrukturen erfordern Erweiterungen
Microsoft Dynamics 365 Finance & SCMErweiterte Finanzfunktionen, Buchhaltung für mehrere Unternehmenseinheiten, Beschaffung und Power Platform-OptionenMittelgroße bis große Versicherer, die bereits auf Microsoft setzenFunktionen der Lieferkette bleiben möglicherweise weitgehend ungenutzt; die Versicherungslogik stammt von Partnern
OdooModulare Plattform mit einer Open-Source-Community-Edition, Buchhaltung, CRM und anpassbaren ModulenAgenturen, Makler und kleinere Versicherungsunternehmen, die Flexibilität suchenVersicherungslogik wird entwickelt, nicht gekauft; die Qualität hängt vom Partner ab
Oracle NetSuiteCloud: Finanzwesen, Rechnungswesen für mehrere Tochtergesellschaften, Abrechnung und integrierte BerichterstellungWachsende Versicherer, MGAs und InsurTech-Unternehmen mit mehreren GesellschaftenVersicherungsspezifische Funktionen erfordern Anpassungen oder Zusatzmodule; die Kosten steigen mit der Anzahl der Nutzer und Module
Sage IntacctCloud Finanzmanagement, Konsolidierung mehrerer Unternehmenseinheiten und flexible BerichtsdimensionenAuf den Finanzsektor spezialisierte Makler, MGAs und mittelständische VersichererSchwerpunkt Finanzwesen; für operative Abläufe, Policenverwaltung und Schadenbearbeitung werden andere Systeme benötigt

So wählen Sie die beste ERP-Software für Versicherungen aus

Beginnen Sie mit drei Fragen: Wo endet Ihr PAS, und wo muss das ERP beginnen? Mit wie vielen Unternehmen, Währungen und Aufsichtsbehörden haben Sie zu tun? Und wer wird die Anpassungen im dritten Jahr pflegen?

Diese Fragen zu beantworten ist schwieriger, als es klingt, denn jeder Anbieter wird Ihnen versichern, dass sein Produkt passt. Ein Partner, der bereits mit verschiedenen ERP-Lösungen in unterschiedlichen Branchen gearbeitet hat, kann Ihnen die Vor- und Nachteile der einzelnen Lösungen anhand Ihres konkreten Anwendungsfalls aufzeigen – auch die kniffligen Fälle. Wir arbeiten mit SAP, Microsoft und Odoo, haben also kein bestimmtes Produkt, das wir Ihnen aufdrängen müssen. Wenn Sie von einem älteren SAP-System auf S/4HANA umsteigen, plant unser SAP-Migrationsteam den Umstieg. Sollte Odoo besser geeignet sein, übernehmen unsere Odoo-Implementierungsdienste den Aufbau. Mit über 3.500 Mitarbeitern kann Innowise zudem alle weiteren Anforderungen des Projekts abdecken – von der Integration und dem Testen bis hin zum Support nach dem Go-Live.

Sie können auch unseren Leitfaden zur Auswahl eines ERP-Systems als Checkliste nutzen.

Bewältigung der Herausforderungen bei der Implementierung von ERP

Lassen Sie mich mit einer Zahl beginnen, der ich misstraue. Man liest oft Behauptungen, dass 55% bis 75% von ERP Projekten scheitern, meist ohne eine klare Definition dessen, was als Scheitern gilt. Es gibt jedoch bessere Daten. Der ERP-Bericht 2026 von Panorama Consulting ergab, dass mehr als ein Viertel der Unternehmen ihre Projektbudgets überschritten, wobei zusätzlicher Technologiebedarf als Hauptursache genannt wurde. Die unten aufgeführten Ursachen sind alle recht gewöhnlich, was ihre Bewältigung erleichtert.

Personalausstattung und Umfang

Unter den Unternehmen, die ihr Budget überschritten haben, führt die von NetSuite zusammengestellten Daten als Hauptgründe eine zu niedrige Personalplanung (38%), einen erweiterten Projektumfang (35%) und technische Probleme (34%) auf. Bestimmen Sie für jeden Prozess einen Verantwortlichen, planen Sie zusätzlich zur Rechnung des Partners Zeit für Ihre eigenen Mitarbeiter ein und legen Sie den Umfang nach der Konzeption mithilfe eines schriftlich festgelegten Änderungsprozesses fest. Das Muster ist langweilig – was die gute Nachricht ist, denn langweilige Probleme lassen sich langweilig lösen.

Ungeeignete Lösungen werden zu spät erkannt

Panoramas eigene Einschätzung lautet, dass Unternehmen oft erst spät fatale Fehlanpassungen entdecken und dann auf zusätzliche Technologie, Umfangserweiterungen und maßgeschneiderte Lösungen zurückgreifen. Testen Sie die ungünstigsten Szenarien in einem Proof-of-Concept, bevor Sie den vollständigen Vertrag unterzeichnen – solange ein Rückzug noch kostengünstig ist.

Integration von Altsystemen

Ältere Versicherungssysteme verfügen möglicherweise über keine nutzbare API, und niemand, der sie entwickelt hat, ist noch im Unternehmen tätig. McKinsey stellt fest, dass Versicherer, die vor umfangreichen Erneuerungen stehen, oft schrittweise Vorgehensweisen wählen, wie beispielsweise die schrittweise Modernisierung und schrittweise Auslaufphase von Altsystemen. Diesen Ansatz finde ich auch für ERP gut: Middleware voranstellen, einen Prozess nach dem anderen umstellen und alte Komponenten erst dann außer Betrieb nehmen, wenn die Zahlen stimmen.

Regulierung und Risiken durch Dritte

Seit dem 17. Januar 2025 gilt das Gesetz zur digitalen Betriebsresilienz gilt unter anderem für Versicherungsunternehmen. Er verpflichtet sie, ein Verzeichnis der vertraglichen Vereinbarungen mit externen IKT-Dienstleistern zu führen, darunter ERP-Anbieter und Cloud-Hosting-Anbieter. Kleinst-, kleine und mittlere Versicherungsvermittler sind ausgenommen, größere hingegen fallen unter das Gesetz. Prüfen Sie vor der Unterzeichnung die Prüfungsrechte, Ausstiegsregelungen und Meldepflichten bei Vorfällen im ERP-Vertrag. Während der Prüfung ist es dafür zu spät. Andere regulierte Branchen unterliegen ähnlichen Anforderungen. Bei ERP-Projekten in der Pharmabranche sind beispielsweise Validierung und Prüfpfade erforderlich.

Mitarbeitende und Akzeptanz

Ein System, dem niemand vertraut, führt innerhalb eines Monats zur Entstehung von Schatten-Tabellen. In derselben NetSuite-Übersicht nannten 77% der Unternehmen, die eine ERP-Implementierung abgeschlossen hatten, die Unterstützung durch die Führungskräfte als den entscheidenden Erfolgsfaktor. Übertragen Sie den Verantwortlichen für Schadensfälle und den Finanzleitern die Verantwortung für die Einführung. IT kann dies nicht für sie übernehmen.

Demos zeigen nur den „Happy Path“

Stellen Sie uns Ihre schwierigsten ERP-Herausforderungen, und wir werden sie gemeinsam meistern.

Warum Innowise für ERP-Lösungen in der Versicherungsbranche wählen?

Innowise ist nach ISO 9001, ISO 27001 und ISO 27017 zertifiziert und ist zertifizierter Microsoft Solutions Partner, AWS-Partner sowie Odoo-Implementierungs- und Entwicklungspartner. Darüber hinaus verfügen wir über SAP-Fachwissen in den Bereichen SAP Activate, S/4HANA, SAP HANA, SAP Analytics Cloud, SAP Fiori und ABAP Cloud. Die vollständige Liste finden Sie auf unserer Zertifizierungsseite.

Zertifikate allein reichen nicht aus, um ERP-Systeme zu erstellen – der beste Beweis ist die geleistete Arbeit. Wir haben ERP-Systeme für viele Branchen, darunter auch die Versicherungsbranche, implementiert. Die entsprechenden Projekte finden Sie unten.

Odoo Silver Partner.
SAP Partner.
ISO 9001.
ISO 27001.
Microsoft Digital & App Innovation Azure.
Microsoft Infrastrusture Azure.

Ausgewählte ERP-Projekte

Odoo ERP-Implementierung
Innowise implemented Odoo 17 Enterprise as a single connected system for sales, purchasing, production, finance, service, HR, and reporting.
100% unified operations under one ERP
100% operations traceability
View case study
Client review
View case study
Client review logo. Client review
Odoo ERP implementation.
Automated testing for top ERP solutions
Innowise executed automated ERP testing to ensure that integrating new functionality did not compromise the integrity of the existing system.
2x faster feature release compared to manual QA
Upgrade of data management software for extractive, oil, and gas industry
Innowise has upgraded a set of customized oil and gas platforms to optimize resource exploration and extraction processes.
1-3 seconds to generate reports
Royalty streams calculator development
Innowise developed a convenient system for storing, calculating, and editing royalty streams from biopharmaceutical products on a quarterly basis.
Enterprise resources management system development
We built cloud-based mobile and web applications for tracking and managing equipment and machines’ states, location, and work schedule in real-time.
Time and task tracking application upgrade
Innowise enhanced a custom web and mobile solution allowing users to easily track document management tasks, working time, and safety.
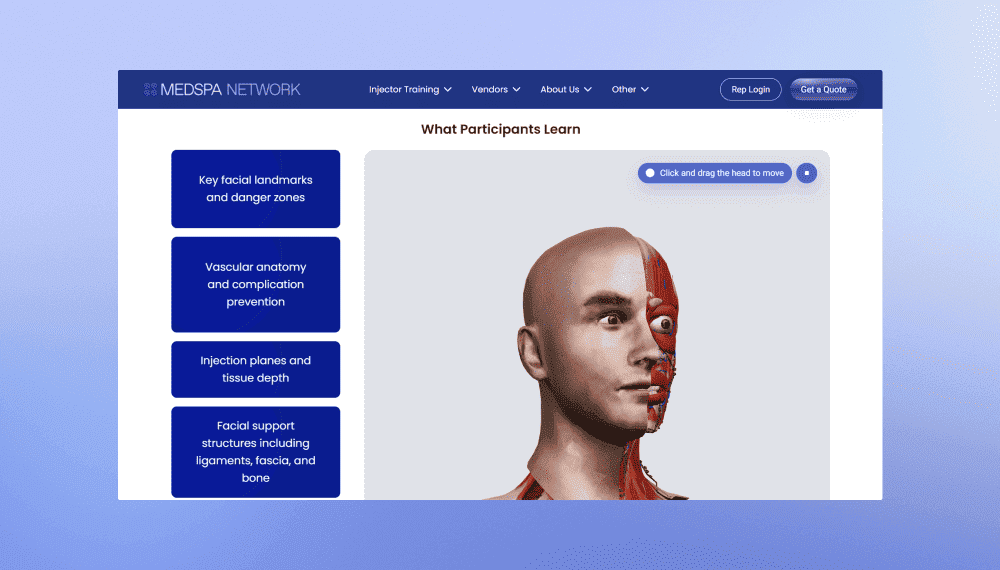
MedSpa Network website redesign and rebuild
Innowise rebuilt MedSpa Network’s website on WordPress, giving its team control over day-to-day content updates.
2 months from kickoff to launch
3-5 leads per week up from 1 per month
View case study
Client review
View case study
Client review logo. Client review

MedSpa Network website redesign and rebuild.
AI bot for TBC Bank marketing campaign
Innowise built a bilingual Telegram bot that generates AI selfies with TBC Bank's football-star brand ambassador.
3,000 users engaged
2 languages supported
View case study
Client review
View case study
Client review logo. Client review
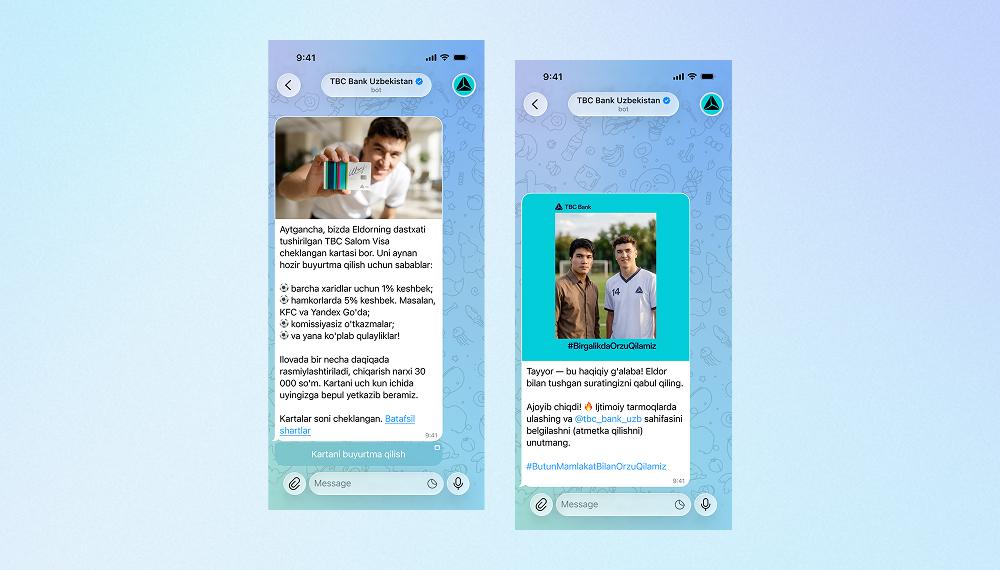
AI Telegram bot..
01 / 01
Close popup icon

Abschließend

Die wichtigste Frage in diesem ganzen Thema ist nicht, welches ERP-Modell man kaufen soll. Die Frage ist vielmehr: Wo enden Ihre Versicherungs- und Schadensabwicklungssysteme, wo beginnt das ERP-System und wer ist für die einzelnen Übergänge verantwortlich? Wenn Sie diese Abläufe richtig abbilden, ergeben sich die meisten Anbieterentscheidungen von selbst. Wenn Sie es falsch machen, wird selbst die beste Software auf dem Markt Ihr Tabellenkalkulationschaos lediglich in einer ansprechenderen Benutzeroberfläche wiedergeben. Fangen Sie klein an: ein Ablauf, eine Entität, echte Daten. Wenn Sie eine zweite Meinung zu dieser Übersicht wünschen, kann Ihnen unser ERP-Beratungsteam eine geben.

FAQ

Ein PAS verwaltet den gesamten Lebenszyklus einer Police: Angebotserstellung, Ausstellung, Nachtrag, Verlängerung und Kündigung. Ein Versicherungs-ERP verwaltet die damit verbundenen Geschäftsabläufe: Buchhaltung, Verbindlichkeiten, Provisionen, Beschaffung, Personalwesen und Berichterstattung. Die meisten Versicherer benötigen beides, wobei die Verbindung durch Ereignisse wie "Vertrag abgeschlossen" oder "Schaden ausgezahlt" hergestellt wird.

Ja, allerdings hängt die Vorgehensweise davon ab, was das Altsystem bietet. Moderne APIs sind der einfache Fall. Ältere Systeme erfordern möglicherweise Middleware, einen planmäßigen Dateiaustausch oder Konnektoren auf Datenbankebene. Beginnen Sie mit schreibgeschützten Zugriffen und fügen Sie später Schreibzugriffe hinzu. Unser ERP-Integrationsdienst deckt dies ab.

Ein spezialisiertes ERP-System ist wichtig, weil ein Großteil ihrer Einnahmen aus Provisionen stammt, die von Policenereignissen, Abrechnungen der Versicherer und Vorschriften zur Verwahrung von Kundengeldern abhängen. Ein allgemeines Buchhaltungspaket könnte Schwierigkeiten haben, die Abrechnungen der Versicherer mit den erwarteten Provisionen abzugleichen, ohne dass zusätzliche Tools oder manueller Aufwand erforderlich sind. In vielen Rechtsordnungen ist zudem vorgeschrieben, dass Kundengelder getrennt verwahrt und abgeglichen werden müssen. Makler benötigen weniger ein ausgefallenes Produkt als vielmehr eine Lösung, die diese beiden Aspekte ordnungsgemäß abdeckt.

Standardlösungen eignen sich, wenn Ihre Prozesse weitgehend dem Standard entsprechen und die Finanzabwicklung das größte Problem darstellt. Maßgeschneiderte Lösungen sind sinnvoll, wenn Ihre Produkte oder Provisionslogik einen Wettbewerbsvorteil darstellen oder die Integration von Altsystemen aufwendig ist. Viele Unternehmen entscheiden sich letztendlich für eine Plattform in Kombination mit maßgeschneiderten Modulen. Was viele überrascht: Die Kosten entstehen nicht bei der Entwicklung, sondern bei der Wartung.

Anbieter von Cloud-ERP-Systemen bieten in der Regel Verschlüsselung, Zugriffskontrolle und Protokollierung an, doch ob Sie dies nachweisen können, hängt vom Vertrag und der Konfiguration ab. Fragen Sie nach Nachweisen für die Zertifizierung nach ISO 27001 und ISO 27017, nach Bestimmungen zum Datenstandort, nach Prüfungsrechten und nach einem Ausstiegsplan. Für EU-Versicherer kommen bei DORA die oben beschriebenen Pflichten hinsichtlich des Drittanbieterregisters hinzu.

Indirekt. Das Schadenbearbeitungssystem trifft die Entscheidung, und das ERP beschleunigt die nachfolgenden Schritte: Zahlungsabwicklung, Rückstellungsbuchung, Überprüfung der Zahlungsempfängerdaten und Statusanzeige für den Kundenservice. Die größten Einsparungen bei der Bearbeitungszeit ergeben sich in der Regel aus einer besseren Weiterleitung und Bewertung. Kombinieren Sie das ERP daher mit Änderungen am Schadenbearbeitungs-Workflow, anstatt zu erwarten, dass es eine langsame Warteschlange bei den Sachbearbeitern behebt.

Alles anzeigen

Table of contents

    Kontakt aufnehmen

    Vereinbaren Sie ein Gespräch oder füllen Sie das Formular aus. Wir kontaktieren Sie, sobald wir Ihre Anfrage bearbeitet haben.

    Sprachnachricht senden
    Datei beifügen
    Datei hochladen

    You can attach 1 file up to 2MB. Valid file formats: pdf, jpg, jpeg, png.

    Mit dem Klicken auf Senden erklären Sie sich damit einverstanden, dass Innowise Ihre personenbezogenen Daten gemäß unserer geschützt und es gelten verarbeitet, um Ihnen relevante Informationen bereitzustellen. Mit Angabe Ihrer Telefonnummer stimmen Sie zu, dass wir Sie per Sprachanruf, SMS oder Messaging-Apps kontaktieren. Es können Gebühren für Anrufe, Nachrichten und Datenübertragung anfallen.

    Sie können Ihre Anfrage auch an folgende E-Mail-Adresse
    an [email protected]
    Wie geht es weiter?
    1

    Sobald wir Ihre Anfrage erhalten und geprüft haben, melden wir uns bei Ihnen, klären erste Fragen und unterzeichnen ein NDA, um die Vertraulichkeit zu gewährleisten.

    2

    Nach genauer Prüfung Ihrer Anforderungen, Bedürfnisse und Erwartungen wird unser Team einen Projektvorschlag mit Angaben zu Arbeitsumfang, Teamgröße, Zeitaufwand und Kosten erstellen.

    3

    Wir vereinbaren einen Termin, um das Angebot gemeinsam zu besprechen und alle Details festzulegen.

    4

    Abschließend unterzeichnen wir den Vertrag und starten umgehend mit der Umsetzung Ihres Projekts.

    More services we cover

    arrow